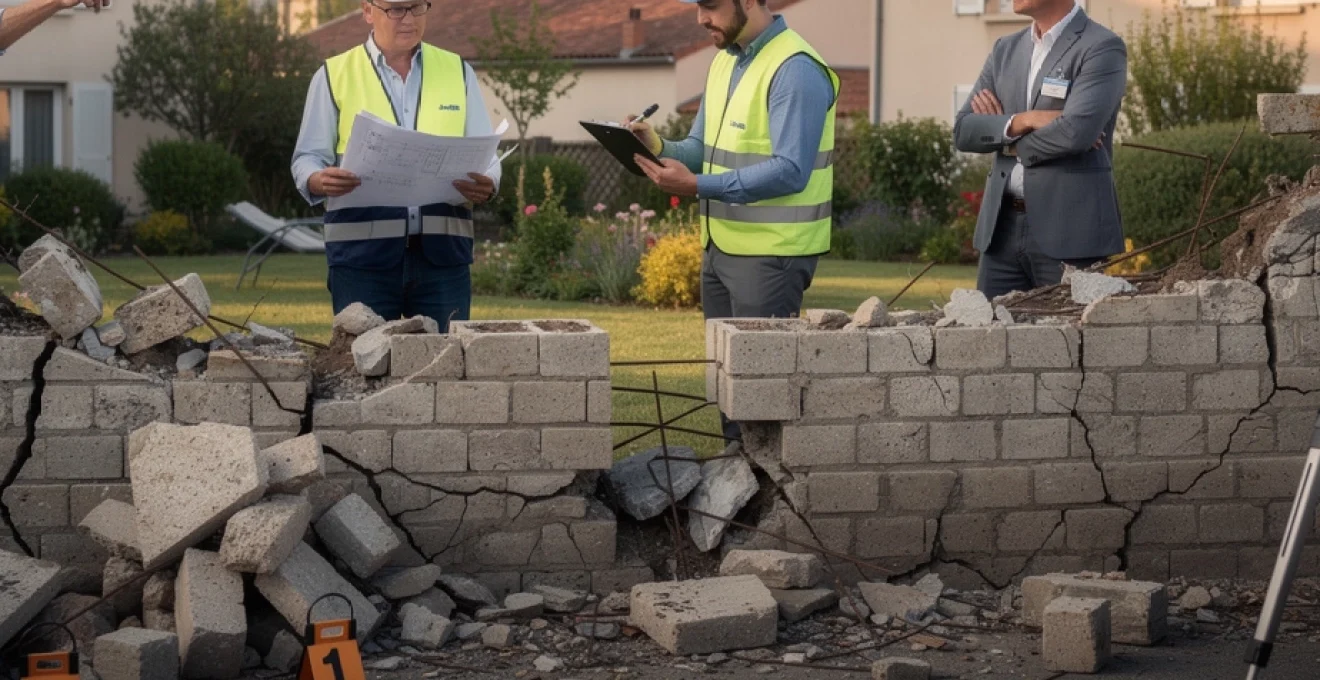
L’effondrement d’un mur constitue un événement traumatisant qui engage de multiples responsabilités et déclenche des procédures complexes. Qu’il s’agisse d’un mur de soutènement, d’un mur porteur ou d’une séparation mitoyenne, les conséquences financières et juridiques peuvent rapidement atteindre plusieurs dizaines de milliers d’euros. En France, les tribunaux traitent chaque année des milliers de litiges relatifs aux effondrements de structures, révélant l’importance cruciale d’une compréhension approfondie des mécanismes d’assurance et des responsabilités légales. La complexité de ces situations réside dans l’enchevêtrement des garanties constructeur, des obligations d’entretien et des relations de voisinage régies par le Code civil.
Diagnostic structurel et expertise technique après effondrement d’un mur
Lorsqu’un mur s’effondre ou menace de le faire, l’intervention d’un expert technique devient impérative pour établir un diagnostic précis. Cette étape fondamentale permet d’identifier les causes profondes du sinistre et de déterminer les responsabilités en jeu. L’expert procède à une analyse méthodique de la structure endommagée, examinant les fondations, la qualité des matériaux utilisés, les systèmes de drainage et l’historique d’entretien du bâtiment. Cette investigation minutieuse révèle souvent des défauts de conception initiaux, des malfaçons lors de la construction, ou encore des signes de négligence dans l’entretien régulier de l’ouvrage.
Rapport d’expertise contradictoire et constat amiable des désordres
Le rapport d’expertise contradictoire représente un document juridiquement opposable qui consigne l’ensemble des observations techniques. Cette procédure implique généralement la présence de plusieurs parties : l’assureur, le propriétaire, et parfois le constructeur ou l’architecte. L’expert mandaté procède à un examen approfondi des désordres, établissant un lien de causalité entre les pathologies constatées et leurs origines probables. Ce rapport détaille également l’étendue des dommages, les risques pour la sécurité publique, et les mesures conservatoires à mettre en œuvre immédiatement. La valeur probante de ce document en fait un élément déterminant dans la résolution des litiges et l’obtention d’indemnisations.
Analyse des pathologies constructives : fissuration, infiltration et vices cachés
Les pathologies affectant un mur avant son effondrement se manifestent selon des schémas récurrents que tout propriétaire devrait connaître. Les fissures structurelles représentent le signal d’alarme le plus visible : lorsqu’elles dépassent 2 millimètres de largeur et traversent l’épaisseur du mur, elles indiquent une atteinte sérieuse à la stabilité de l’ouvrage. Les infiltrations d’eau constituent un facteur aggravant majeur, provoquant la dégradation progressive des matériaux de construction. L’humidité ascensionnelle, les défauts d’étanchéité ou l’absence de systèmes de drainage efficaces créent les conditions d’une détérioration accélérée. Les vices cachés, quant à eux, correspondent à des défauts non apparents lors de l’acquisition du bien, mais suffisamment graves pour compromettre la solidité de la structure.
Intervention de l’expert judiciaire en cas de litige sur les responsabilités
Lorsque les parties ne parviennent pas à s’entendre sur les causes de l’effondrement ou sur la ré
sponsabilité de chacun, le recours à un expert judiciaire devient incontournable. Saisi par le tribunal judiciaire ou administratif selon les cas, cet expert indépendant a pour mission d’éclairer le juge sur l’origine des désordres, la chronologie des faits et l’imputabilité des fautes éventuelles. Son intervention est particulièrement fréquente lorsque l’effondrement du mur met en cause plusieurs intervenants : propriétaire, voisin, constructeur, maître d’œuvre, voire collectivité territoriale en présence d’un ouvrage bordant le domaine public.
L’expertise judiciaire se déroule selon un calendrier fixé par le juge, avec convocation de toutes les parties et de leurs conseils. Chaque protagoniste peut présenter ses observations, produire ses propres rapports techniques et formuler des demandes de compléments d’investigations. Ce caractère contradictoire garantit le respect des droits de la défense et confère au rapport final une forte autorité. Sur la base de ces conclusions, le juge pourra ensuite trancher les responsabilités, ordonner des mesures urgentes ou fixer le montant des indemnités dues aux victimes de l’effondrement.
Documentation photographique et relevé topographique des dommages
La constitution d’un dossier probant repose aussi sur une documentation matérielle rigoureuse. Dès la découverte du mur qui s’écroule ou présente un fléchissement inquiétant, il est recommandé de réaliser un reportage photographique détaillé : vues d’ensemble, gros plans sur les fissures, zones d’infiltration, déformations, chute de matériaux. Ces clichés datés permettent de figer la situation dans le temps et de démontrer, le cas échéant, l’aggravation progressive des désordres. Ils servent de support précieux à l’expert, qui pourra comparer l’état initial aux constats effectués sur place.
Dans les situations les plus complexes, un relevé topographique ou un scan 3D de la structure effondrée peut être mis en œuvre. Ces techniques permettent de mesurer précisément les déplacements, les affaissements de terrain et les variations de verticalité du mur. Comme une radiographie du bâti, elles donnent une vision objective des déformations subies et facilitent l’analyse des causes mécaniques de l’effondrement. Pour vous, propriétaire ou syndic de copropriété, conserver systématiquement ces éléments techniques et photographiques constitue un réflexe essentiel pour défendre efficacement vos intérêts auprès des assureurs et devant les tribunaux.
Responsabilité décennale et garanties constructeur selon la loi spinetta
Lorsqu’un mur s’écroule sur un ouvrage récent, la question de la responsabilité des constructeurs se pose immédiatement. La loi Spinetta, issue de la loi n°78-12 du 4 janvier 1978, a instauré un régime protecteur en matière de construction en imposant notamment une responsabilité décennale aux professionnels du bâtiment. Cette responsabilité vise les dommages compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination, catégorie dans laquelle s’inscrit presque toujours l’effondrement d’un mur porteur ou de soutènement. Elle s’articule avec la garantie dommages-ouvrage, souscrite par le maître d’ouvrage, qui permet une indemnisation rapide avant tout débat sur les responsabilités.
Application de la garantie décennale pour les malfaçons structurelles
La garantie décennale s’applique pendant dix ans à compter de la réception des travaux, qu’il s’agisse d’une maison individuelle, d’un immeuble collectif ou d’un mur de soutènement rattaché à une construction. Elle couvre les désordres graves, tels qu’un tassement différentiel des fondations, un dimensionnement insuffisant du mur ou l’utilisation de matériaux inadaptés entraînant une perte de résistance. Ainsi, un mur qui s’écroule cinq ans après la fin du chantier en raison d’un calcul erroné de poussée des terres relève typiquement de cette garantie. L’assureur décennal du constructeur ou de l’entreprise concernée doit alors prendre en charge les travaux de réparation ou de reconstruction.
Pour mobiliser cette garantie, il n’est pas nécessaire de prouver une faute précise du professionnel : il suffit de démontrer le lien entre le désordre et l’ouvrage réalisé. Cette présomption de responsabilité renverse la charge de la preuve au bénéfice du maître d’ouvrage ou du propriétaire actuel. C’est pourquoi, en cas d’effondrement structurel, la première étape consiste à vérifier l’âge du mur et la date de réception des travaux afin de savoir si le délai de dix ans est toujours en cours. En pratique, la combinaison d’une assurance dommages-ouvrage et d’une assurance responsabilité décennale offre le cadre le plus protecteur pour faire face à ce type de sinistre majeur.
Responsabilité du maître d’œuvre et du bureau d’études techniques
Outre l’entreprise exécutante, le maître d’œuvre (architecte, économiste de la construction) et le bureau d’études techniques peuvent également voir leur responsabilité engagée lorsqu’un mur s’effondre. Le maître d’œuvre est en effet chargé de la conception de l’ouvrage, du suivi de chantier et parfois de la direction des travaux. S’il a validé des plans insuffisamment dimensionnés ou négligé une alerte du bureau d’études, sa responsabilité décennale peut être recherchée au même titre que celle de l’entreprise. De même, un bureau d’études ayant sous-évalué la poussée des terres ou omis de tenir compte de la nature du sol pourra être considéré comme co-responsable des malfaçons structurelles.
Dans la pratique, la répartition des responsabilités entre ces différents intervenants est souvent tranchée à l’issue d’une expertise judiciaire, tant les interactions sont nombreuses au cours d’un projet de construction. Mais pour le propriétaire confronté à un mur qui s’écroule, le mécanisme est plus simple : il se tourne d’abord vers son assurance dommages-ouvrage (si elle existe), laquelle indemnisera les travaux avant d’exercer des recours contre les constructeurs et leurs assureurs. C’est un peu comme si l’on réparait d’abord la voiture après un accident, avant de débattre entre assureurs de la part de responsabilité de chaque conducteur.
Garantie de parfait achèvement et biennale d’équipement
Avant même la garantie décennale, d’autres garanties légales peuvent être mobilisées en cas de désordres affectant un mur. La garantie de parfait achèvement, d’une durée d’un an à compter de la réception, impose à l’entrepreneur de réparer tous les désordres signalés, qu’ils soient apparents ou révélés dans ce délai. Des fissures anormales sur un mur neuf, des décollements d’enduit ou des infiltrations récurrentes doivent donc être dénoncés sans tarder à l’entreprise, par lettre recommandée de préférence. Une intervention rapide permet souvent d’éviter que ces pathologies ne dégénèrent en effondrement partiel ou total.
La garantie biennale, d’une durée de deux ans, couvre pour sa part les éléments d’équipement dissociables du gros œuvre, comme certains dispositifs de drainage ou de retenue des eaux pouvant influer sur la stabilité d’un mur de soutènement. Si une pompe de relevage ou un drain périphérique installé dans le cadre du chantier se révèle défaillant et contribue à saturer le terrain en eau, la responsabilité de l’installateur pourra être recherchée au titre de cette garantie. Vous l’aurez compris : plus le sinistre survient tôt après la construction, plus l’arsenal de garanties légales est large pour obtenir réparation.
Prescription décennale et délai de réclamation auprès de l’assurance dommages-ouvrage
La temporalité joue un rôle clé dans la protection des maîtres d’ouvrage. La prescription décennale court à compter de la réception des travaux et s’éteint dix ans plus tard, rendant ensuite irrecevables les actions fondées sur la responsabilité décennale. Il est donc crucial de conserver précieusement le procès-verbal de réception, qui constitue le point de départ de tous les délais. En cas d’effondrement d’un mur, un examen attentif de cette date permettra de savoir si une action reste possible contre les constructeurs et leurs assureurs. À défaut, seule la responsabilité de droit commun ou la garantie de votre assurance habitation pourront encore être mobilisées.
La garantie dommages-ouvrage obéit à des délais de déclaration stricts. Dès la connaissance des désordres de nature décennale – par exemple, un mur qui se fissure dangereusement ou qui s’écroule partiellement – vous devez informer votre assureur dans les meilleurs délais, généralement par courrier recommandé avec accusé de réception. Cet assureur dispose ensuite de délais encadrés par le Code des assurances pour vous notifier sa décision et proposer une indemnisation. Passé le délai de prescription biennale de l’article L.114-1 du Code des assurances, toute action contre l’assureur dommages-ouvrage sera en principe forclose. D’où l’importance de ne pas laisser traîner un dossier en espérant que la situation se stabilise d’elle-même.
Assurance multirisque habitation et garantie catastrophe naturelle
En dehors du cadre de la construction neuve, c’est le contrat d’assurance multirisque habitation qui constitue le socle principal de protection face à l’effondrement d’un mur. Ce contrat couvre en principe les dommages matériels subis par les bâtiments assurés, sous réserve des garanties souscrites et des exclusions prévues. Un mur de clôture, un mur mitoyen ou un mur de soutènement peuvent ainsi être pris en charge dès lors qu’ils sont expressément déclarés et intégrés dans le périmètre du risque assuré. En parallèle, la garantie catastrophe naturelle peut intervenir lorsque l’effondrement résulte d’un mouvement de terrain consécutif à un événement reconnu par arrêté interministériel.
Clause d’exclusion pour défaut d’entretien et vétusté du mur
Les contrats d’assurance habitation comportent presque toujours des clauses limitant ou excluant la garantie lorsque le sinistre résulte d’un défaut d’entretien manifeste ou d’une vétusté avancée. Ces clauses sont parfois rédigées en termes généraux, visant par exemple les « dommages résultant d’un défaut d’entretien caractérisé et connu de l’assuré ». Or, comme l’a rappelé la Cour de cassation à plusieurs reprises, une exclusion doit être à la fois formelle et limitée pour être opposable à l’assuré. Autrement dit, l’assureur ne peut se retrancher derrière une formule vague pour refuser la prise en charge d’un mur qui s’écroule sans préciser les situations très exactement exclues de la garantie.
En pratique, l’assureur peut légitimement refuser d’indemniser un mur abandonné depuis des décennies, couvert de végétation et présentant depuis longtemps des fissures profondes jamais réparées. Mais il lui sera plus difficile de s’exonérer de sa garantie lorsque le propriétaire apporte la preuve d’interventions régulières, de travaux d’entretien et de diagnostics réalisés avant l’effondrement. Comme pour une voiture que l’on fait réviser périodiquement, le suivi de votre mur à travers des factures et rapports techniques renforce considérablement votre position en cas de débat sur la vétusté ou le défaut d’entretien.
Démarche de déclaration sinistre auprès de la compagnie d’assurance
Face à un mur qui s’écroule, la première réaction, une fois la sécurité des personnes assurée, doit être la déclaration de sinistre à votre compagnie d’assurance. La plupart des contrats exigent une déclaration dans un délai de cinq jours ouvrés à compter de la connaissance du sinistre, délai porté à trente jours en cas de catastrophe naturelle. Vous devez fournir une description précise des faits, la date et les circonstances de l’effondrement, ainsi qu’une première estimation des dommages. Joindre dès cette étape des photos, des témoignages ou des procès-verbaux des services de secours renforcera la crédibilité de votre dossier.
Si vous suspectez une cause extérieure particulière – travaux de voisinage, passage d’engins lourds, fuite de canalisation enterrée – mentionnez-la clairement dans votre déclaration. Cela orientera l’enquête de l’assureur et facilitera la mise en jeu éventuelle de garanties complémentaires, comme la responsabilité civile d’un tiers. Ne vous limitez pas aux seuls dégâts matériels visibles sur le mur : signalez aussi les conséquences indirectes, telles que la perte de jouissance d’un jardin, la fermeture d’un accès ou les frais de sécurisation de la zone. Ces éléments pourront, selon votre contrat, faire l’objet d’une indemnisation spécifique.
Procédure d’indemnisation et évaluation par l’expert mandaté
Après réception de votre déclaration, l’assureur missionne en général un expert pour évaluer les causes de l’effondrement et chiffrer le coût des réparations. Cet expert examine le mur endommagé, interroge les occupants, consulte éventuellement les archives de permis de construire ou de travaux antérieurs. Son rôle est double : vérifier que le sinistre entre bien dans le champ des garanties souscrites et déterminer le montant de l’indemnité en prenant en compte éventuelle franchise, plafonds de garantie et coefficient de vétusté. Vous avez le droit d’être présent lors de cette visite et de vous faire assister par votre propre expert si vous le jugez nécessaire.
À l’issue de son analyse, l’assureur vous adresse une proposition d’indemnisation accompagnée du rapport d’expertise ou d’un résumé de ses conclusions. En cas de désaccord sur le montant proposé ou sur l’application d’une exclusion, vous pouvez demander une contre-expertise ou engager une procédure d’expertise amiable contradictoire. Cette phase de discussion technique permet souvent de rapprocher les positions sans recourir au juge. Si le sinistre résulte d’une catastrophe naturelle dûment reconnue, l’indemnisation obéira à des règles spécifiques fixées par le Code des assurances, avec des délais et des franchises particuliers.
Mitoyenneté et responsabilité civile entre voisins selon l’article 653 du code civil
Lorsqu’un mur qui s’écroule sépare deux propriétés, la question de la mitoyenneté est centrale. L’article 653 du Code civil pose le principe selon lequel un mur situé entre deux fonds est présumé mitoyen, sauf preuve contraire. Cette mitoyenneté implique une copropriété du mur et un partage des droits et obligations : entretien, réparation, mais aussi responsabilité des dommages causés aux tiers. En cas d’effondrement, chacun des copropriétaires peut donc être tenu d’assumer une partie des frais, proportionnellement à ses droits, à moins qu’une faute particulière de l’un d’eux ne soit démontrée.
Si l’enquête révèle que l’un des voisins a fragilisé le mur par des travaux non conformes (creusement d’une piscine, surélévation non autorisée, suppression d’un drainage), il pourra être tenu seul responsable des réparations et des préjudices subis par l’autre copropriétaire. À défaut de faute caractérisée, la responsabilité sera en principe partagée, et ce sont les contrats d’assurance habitation respectifs qui interviendront via la garantie responsabilité civile. Là encore, l’expertise technique joue un rôle décisif pour déterminer si le sinistre résulte d’un défaut d’entretien conjoint, d’un événement extérieur ou d’un comportement fautif imputable à l’un des voisins.
Recours juridique et action en justice pour effondrement de mur
Lorsque les discussions amiables et les échanges entre assureurs ne suffisent pas à régler les conséquences d’un mur qui s’écroule, le recours au juge devient inévitable. L’action en justice permet de faire trancher les responsabilités, de contester un refus de garantie ou un montant d’indemnisation jugé insuffisant, et d’obtenir l’exécution forcée de travaux de réparation. Selon la nature du litige et les parties en cause, la compétence reviendra le plus souvent au tribunal judiciaire du lieu de situation de l’immeuble. Avant d’en arriver là, une stratégie graduée de mise en demeure et de recours aux procédures d’urgence peut toutefois permettre de débloquer la situation.
Mise en demeure et assignation devant le tribunal judiciaire
La première étape avant toute action contentieuse consiste généralement à adresser une mise en demeure à la partie que vous estimez responsable : voisin négligent, entreprise de travaux, constructeur, ou même assureur en cas de refus d’indemnisation. Cette lettre recommandée, idéalement rédigée avec l’aide d’un avocat, rappelle les faits, les fondements juridiques de votre demande et fixe un délai pour s’exécuter. Elle permet de formaliser le litige et d’interrompre certains délais de prescription. Dans de nombreux dossiers, cette étape suffit à provoquer une réaction et à rouvrir la négociation.
Si la mise en demeure reste infructueuse, l’étape suivante est l’assignation devant le tribunal judiciaire. L’assignation expose vos demandes (condamnation à indemniser, exécution de travaux, expertise judiciaire) et les arguments de droit et de fait qui les soutiennent. Une fois la procédure engagée, le juge pourra ordonner des mesures d’instruction, comme une expertise complémentaire, et tranchera au terme d’un débat contradictoire. Certes, la voie judiciaire peut paraître longue et coûteuse, mais elle demeure parfois le seul moyen d’obtenir réparation complète après l’effondrement d’un mur, surtout lorsque les enjeux financiers sont importants.
Référé expertise et mesures conservatoires d’urgence
En présence d’un mur menaçant de s’écrouler ou d’un effondrement partiel créant un danger immédiat, il est possible de saisir le juge des référés afin d’obtenir rapidement des mesures conservatoires. La procédure de référé expertise permet ainsi de désigner en urgence un expert judiciaire chargé de constater l’état des lieux, de proposer des mesures de sécurisation et de rechercher les premières causes du sinistre. Cette expertise préventive constitue souvent le socle d’une action au fond ultérieure, tout en permettant de réagir efficacement à la situation de péril.
Le juge des référés peut également ordonner des mesures provisoires, comme la mise en place d’étais, la fermeture d’un accès, l’évacuation des occupants ou l’exécution de travaux de confortement à la charge provisoire d’un ou plusieurs responsables présumés. Ces décisions n’anticipent pas définitivement sur les responsabilités, mais elles protègent les personnes et les biens en attendant une décision définitive. Pour vous, propriétaire inquiet d’un mur qui se fissure dangereusement, ce référé constitue un outil essentiel pour ne pas rester inactif face à un risque grandissant.
Transaction amiable et médiation avant procédure contentieuse
Avant d’engager une bataille judiciaire, souvent longue et coûteuse, il est judicieux d’explorer les voies amiables de règlement des litiges. La transaction amiable consiste à trouver un accord global entre les parties, parfois sous l’égide des assureurs, en fixant le montant des indemnités, la répartition des frais de réparation et les modalités d’exécution des travaux. Cet accord, formalisé par écrit, a la valeur d’un contrat et met fin au litige. Dans le contexte d’un mur qui s’écroule entre voisins, une telle solution permet de préserver les relations de voisinage tout en sécurisant la reconstruction de l’ouvrage.
La médiation, qu’elle soit conventionnelle ou ordonnée par le juge, offre un cadre structuré pour renouer le dialogue. Un médiateur indépendant aide les parties à identifier leurs intérêts respectifs, à dépasser les positions de principe et à bâtir une solution satisfaisante pour chacun. Vous craignez que la procédure s’enlise pendant des années alors que votre propriété reste à moitié ouverte ? La médiation peut alors représenter une alternative efficace, en particulier lorsque plusieurs acteurs sont impliqués (copropriétaires, syndic, entreprises, collectivités). Elle n’exclut pas le recours ultérieur au juge, mais permet souvent de l’éviter.
Réparation et reconstruction aux normes DTU 20.1 et eurocodes
Une fois les responsabilités clarifiées et le financement acté, reste une étape décisive : la réparation ou la reconstruction du mur effondré. Il ne s’agit pas seulement de « rebâtir à l’identique », mais de respecter les normes techniques en vigueur, notamment le DTU 20.1 (travaux de maçonnerie) et les Eurocodes relatifs au calcul des structures. Ces référentiels définissent les règles de l’art en matière de dimensionnement, de mise en œuvre des matériaux, de drainage et de fondations. Les ignorer, ce serait prendre le risque de voir se reproduire, à moyen terme, les mêmes désordres que ceux qui ont conduit à l’effondrement initial.
Le projet de reconstruction doit commencer par une étude technique sérieuse : analyse du sol, calcul des poussées de terres pour un mur de soutènement, vérification des charges pour un mur porteur, prise en compte des eaux pluviales et d’éventuelles sources souterraines. L’entreprise choisie devra justifier de ses compétences et de ses assurances, et appliquer scrupuleusement les prescriptions des DTU et des Eurocodes. Comme pour une nouvelle construction, il peut être opportun de prévoir une réception formelle des travaux, avec réserves si nécessaire, afin de faire courir les garanties légales en cas de nouveaux désordres.
Enfin, ne négligez pas la dimension préventive de ces travaux. L’installation de drains, la création de barbacanes dans un mur de soutènement, l’aménagement de pentes de terrain favorisant l’écoulement des eaux ou encore la mise en place de joints de dilatation adaptés sont autant de mesures qui renforcent la durabilité de l’ouvrage. En combinant une indemnisation correctement négociée, une expertise technique rigoureuse et une reconstruction conforme aux normes DTU 20.1 et Eurocodes, vous transformez un sinistre lourd – un mur qui s’écroule – en opportunité de sécuriser durablement votre patrimoine immobilier.