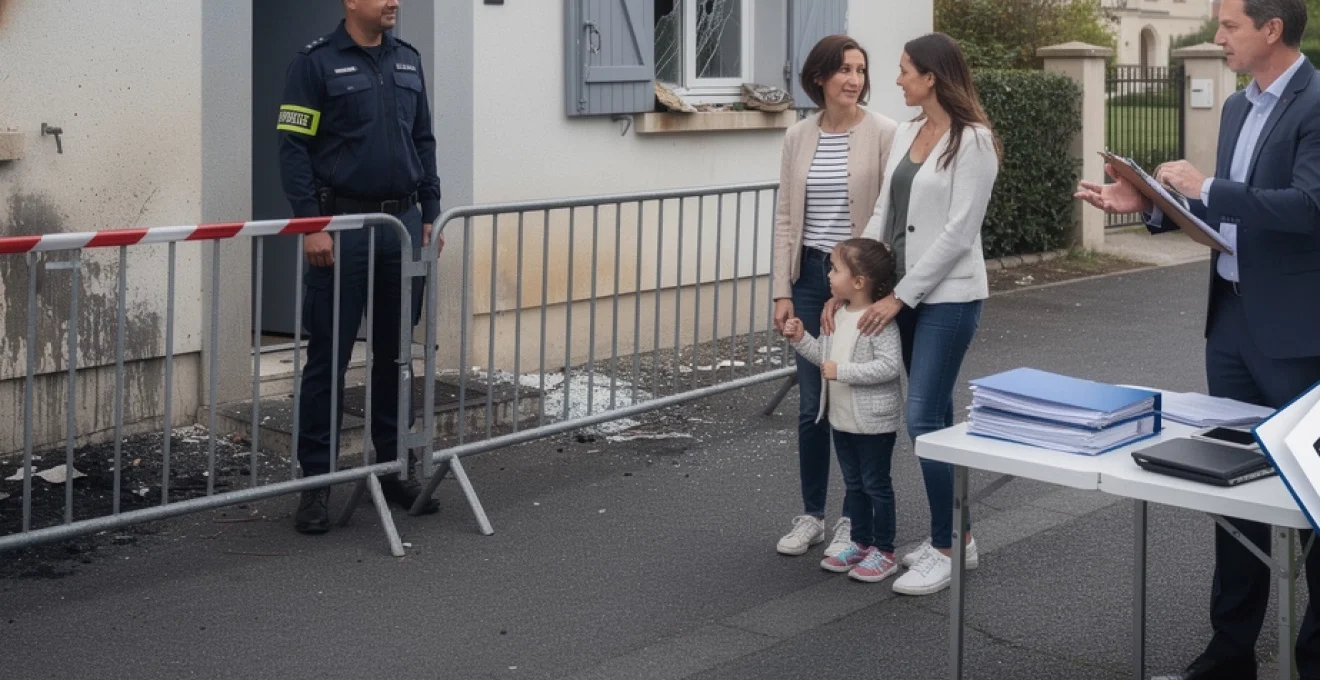
Les frais de gardiennage constituent un poste de dépense souvent méconnu mais potentiellement coûteux après un sinistre. Que vous soyez confronté à un cambriolage, un incendie ou des dégâts des eaux importants, la sécurisation de votre bien peut nécessiter l’intervention d’agents de sécurité ou de sociétés spécialisées. Ces mesures temporaires, bien que nécessaires pour protéger votre patrimoine, engendrent des frais substantiels qui soulèvent une question légitime : votre assurance habitation prendra-t-elle en charge ces dépenses ? La réponse n’est pas toujours évidente, car elle dépend de multiples facteurs contractuels, juridiques et circonstanciels. Comprendre les mécanismes de remboursement, les conditions d’application et les démarches à effectuer vous permettra d’optimiser votre indemnisation et d’éviter les mauvaises surprises financières lors d’une période déjà éprouvante.
Définition et périmètre des frais de gardiennage dans le cadre assurantiel
Les frais de gardiennage représentent l’ensemble des coûts engagés pour assurer la surveillance et la protection d’un bien immobilier endommagé suite à un sinistre. Cette notion englobe non seulement la présence physique d’agents de sécurité, mais également l’installation de dispositifs temporaires de protection. Dans le contexte assurantiel, ces frais se distinguent des dommages matériels directs et constituent ce que les professionnels appellent des frais accessoires ou frais de sauvegarde. Leur objectif principal consiste à prévenir l’aggravation des dommages ou la survenance de nouveaux sinistres pendant la période vulnérable qui suit l’événement initial.
Distinction entre gardiennage provisoire et surveillance permanente post-sinistre
Le gardiennage provisoire intervient immédiatement après le sinistre, généralement pendant les premières 24 à 72 heures. Cette intervention d’urgence vise à sécuriser rapidement un bien dont les ouvertures sont endommagées ou les systèmes de protection hors service. Par exemple, après un cambriolage avec effraction, un agent peut être posté sur place le temps que des menuisiers installent des protections temporaires. La surveillance permanente post-sinistre, quant à elle, s’étend sur une période plus longue, parfois plusieurs semaines, jusqu’à ce que les réparations structurelles soient effectuées. Cette distinction a son importance car les assureurs appliquent des plafonds différents selon la durée de l’intervention. Le gardiennage provisoire bénéficie généralement d’une prise en charge plus favorable, considéré comme une mesure d’urgence indispensable.
Types de sinistres déclenchant une obligation de gardiennage : incendie, dégât des eaux, cambriolage
Certains sinistres rendent la mise en place d’un gardiennage presque incontournable. Après un incendie important, la structure du bâtiment peut être fragilisée, les ouvertures détruites, et des biens de valeur restent exposés aux intempéries et aux intrusions. Les dégâts des eaux majeurs, notamment ceux affectant plusieurs étages ou causant des effondrements partiels, créent également des situations où votre habitation devient accessible à des tiers malveillants. Le cambriolage avec destruction des systèmes de fermeture représente le cas le plus fréquent de recours au gardiennage : portes forcées, fenêtres brisées, serrures détruites laissent votre domicile sans protection. Dans ces situations, vous devez agir rapidement
pour éviter que la situation n’empire. Plus vous attendez, plus le risque de vol, de vandalisme ou de nouveaux dommages augmente, et plus la facture de gardiennage peut grimper. À l’inverse, une réaction rapide, coordonnée avec votre assureur et éventuellement les forces de l’ordre, permet souvent de limiter la durée d’intervention des sociétés de sécurité et donc les frais qui resteront à votre charge ou à celle de l’assurance.
Cadre juridique selon l’article L121-1 du code des assurances
Le cadre juridique des frais de gardiennage repose principalement sur le principe indemnitaire posé par l’article L121-1 du Code des assurances : « L’assurance ne peut être une cause d’enrichissement pour l’assuré ». Concrètement, cela signifie que l’assureur ne doit rembourser que les frais nécessaires pour remettre le bien dans l’état où il se trouvait avant le sinistre, ou pour éviter que les dommages ne s’aggravent. Les dépenses de gardiennage s’inscrivent ainsi dans les frais de sauvetage ou frais de préservation, c’est‑à‑dire les coûts engagés pour limiter les conséquences du sinistre.
Ce même article précise que l’assureur prend en charge les pertes et dommages « résultant directement de l’événement prévu au contrat », mais aussi les frais exposés pour prévenir ou atténuer ces conséquences. Dans cette logique, le gardiennage temporaire après un incendie ou un cambriolage est généralement considéré comme une mesure raisonnable et nécessaire. En revanche, une surveillance prolongée, sans justification objective, pourrait être jugée disproportionnée et partiellement non indemnisable. C’est un peu comme appeler les pompiers pour un début d’incendie : l’intervention initiale est indispensable, mais vous ne pouvez pas exiger qu’ils restent des semaines sur place.
La jurisprudence retient également que l’assuré a une obligation de minimiser son dommage. Autrement dit, vous devez prendre toutes les mesures utiles, dans la limite du raisonnable, pour éviter d’aggraver la situation. Si vous laissez volontairement un bien ouvert ou accessible pendant plusieurs jours sans aucune protection, l’assureur pourra contester certains frais ultérieurs ou appliquer une réduction d’indemnité. À l’inverse, si vous démontrez que le recours à une société de gardiennage était la seule solution viable à court terme (par exemple la nuit d’un week‑end prolongé), vous renforcez vos chances de remboursement intégral.
Différenciation avec les mesures conservatoires et les frais d’expertise
Il est essentiel de distinguer les frais de gardiennage des mesures conservatoires et des frais d’expertise, même si ces trois types de coûts interviennent souvent simultanément après un sinistre. Les mesures conservatoires regroupent toutes les actions matérielles prises pour protéger immédiatement le bien : bâchage d’une toiture, pose de panneaux de bois sur une vitrine cassée, condamnation provisoire d’une porte, assèchement d’urgence après un dégât des eaux. Ces interventions sont généralement réalisées par des artisans (menuisiers, couvreurs, plombiers) et facturées comme des travaux de sécurisation, distincts du gardiennage.
Les frais d’expertise, eux, correspondent aux honoraires de l’expert mandaté par l’assureur ou par vous‑même (expert d’assuré) pour évaluer l’ampleur des dommages et déterminer le montant de l’indemnisation. Ils ne relèvent pas de la surveillance du bien, mais de l’évaluation technique et financière du sinistre. Certaines garanties spécifiques peuvent prévoir la prise en charge des honoraires de votre propre expert, dans une limite définie au contrat. Le gardiennage, en revanche, se matérialise par une présence humaine ou par des rondes de sécurité sur site, parfois complétées par des dispositifs temporaires (projecteurs, clôtures mobiles, alarmes mobiles).
Pourquoi cette différenciation est‑elle importante ? Parce que chaque catégorie de frais obéit à des règles de remboursement et des plafonds distincts. Il n’est pas rare qu’un contrat habitation couvre largement les frais de mise en sécurité (bâchage, fermeture provisoire) mais limite plus strictement les heures de gardiennage indemnisables. En comprenant ces nuances, vous pouvez mieux arbitrer les décisions à prendre dans l’urgence : privilégier une fermeture rapide et efficace pour réduire la durée de gardiennage, par exemple, ou demander à l’assureur quelle solution il recommande avant d’engager des dépenses importantes.
Conditions de prise en charge par l’assurance habitation et garanties contractuelles
Analyse des clauses de garantie complémentaire dans les contrats MRH
Dans la plupart des contrats multirisques habitation (MRH), les frais de gardiennage n’apparaissent pas toujours en toutes lettres dans les conditions générales. Ils sont souvent intégrés dans des rubriques plus larges intitulées « frais de sauvetage », « frais de protection », « frais de sauvegarde » ou encore « mesures conservatoires ». Pour savoir si votre assurance habitation prend en charge le gardiennage après sinistre, il faut donc lire attentivement ces clauses et, idéalement, les conditions particulières de votre contrat où figurent les garanties optionnelles souscrites.
De nombreux assureurs prévoient des garanties complémentaires spécifiques pour la sécurisation provisoire des locaux, notamment en cas de vol ou de tentative de vol avec effraction. Ces options peuvent inclure la prise en charge du gardiennage humain, mais aussi la location temporaire de systèmes d’alarme ou le renforcement des accès. Cependant, la prise en charge est presque toujours soumise à un plafond global par sinistre (par exemple 1 500 € ou 3 000 €) et parfois à une durée maximale de quelques jours. Vous l’aurez compris : sans lecture précise du contrat, difficile de savoir à quoi vous avez réellement droit.
Une autre subtilité tient au caractère obligatoire ou facultatif du gardiennage pour bénéficier du remboursement. Certains contrats exigent que l’assuré prenne toutes « mesures raisonnables » pour protéger le bien, sans imposer un type précis de sécurisation. D’autres, en revanche, conditionnent la garantie vol ou vandalisme à la mise en place de dispositifs particuliers (alarme certifiée, porte blindée, etc.) et limitent la prise en charge du gardiennage si ces exigences n’étaient pas respectées avant le sinistre. D’où l’intérêt de vérifier, en amont, les exigences de sécurité imposées par votre assureur.
Plafonds de remboursement appliqués par les assureurs : AXA, allianz, MAIF et groupama
Même si chaque contrat a ses spécificités, on observe des tendances communes parmi les grandes compagnies d’assurance habitation. Les plafonds de remboursement des frais de gardiennage sont souvent exprimés en montant global par sinistre et/ou en durée maximale d’intervention. Par exemple, certains contrats d’assureurs généralistes comme AXA ou Allianz prévoient un plafond de quelques centaines d’euros pour le gardiennage temporaire, tandis que d’autres, comme certaines formules de la MAIF ou de Groupama, peuvent aller jusqu’à plusieurs milliers d’euros pour les résidences principales de valeur élevée.
Si l’on se réfère aux pratiques généralement observées sur le marché, de nombreux contrats MRH incluent un plafond compris entre 1 000 € et 3 000 € pour l’ensemble des frais de sécurisation provisoire (dont le gardiennage) par sinistre. Certains assureurs appliquent également une limite de durée, par exemple prise en charge du gardiennage jusqu’à 48 heures ou 7 jours après le sinistre, au‑delà desquels les frais supplémentaires restent à la charge de l’assuré. Bien sûr, ces chiffres varient selon la gamme de contrat (entrée de gamme, milieu de gamme, haut de gamme) et le type de bien assuré (appartement, maison individuelle, résidence secondaire, local professionnel).
Pour éviter les mauvaises surprises, vous pouvez adopter une approche simple : identifier dans vos conditions générales la rubrique « frais de sauvetage » ou « frais consécutifs au sinistre », repérer le montant maximal et, si besoin, demander à votre conseiller une confirmation écrite. Cette démarche est particulièrement utile si vous envisagez de faire intervenir une société de gardiennage dont les tarifs horaires sont élevés. Comme pour un devis de travaux, mieux vaut connaître l’enveloppe que l’assurance est susceptible de rembourser avant de signer un contrat de surveillance pour plusieurs nuits.
Franchise applicable et délais de carence contractuels
Les frais de gardiennage, même lorsqu’ils sont couverts par votre assurance habitation, ne sont pas toujours remboursés intégralement. Ils sont souvent soumis à la franchise prévue au contrat, c’est‑à‑dire la somme restant systématiquement à votre charge pour chaque sinistre. Si votre franchise est de 200 €, par exemple, et que vous engagez 600 € de gardiennage pris en charge, l’assureur vous indemnisera en principe 400 € seulement. Certains contrats prévoient toutefois des franchises réduites, voire nulles, pour les frais de sauvetage et de prévention, considérés comme particulièrement utiles pour limiter le coût global du sinistre.
Les délais de carence jouent également un rôle, notamment pour les garanties optionnelles ajoutées en cours de contrat (extension vol, pack sécurité, etc.). Un délai de carence correspond à une période pendant laquelle la garantie est souscrite mais ne produit pas encore ses effets. Si un sinistre survient durant cette période, les frais de gardiennage associés pourraient ne pas être indemnisés, même si la garantie est mentionnée sur vos documents. C’est un peu comme une nouvelle clause de santé qui ne couvre pas les soins les premiers mois : la protection existe, mais elle n’est pas encore active.
Dans la pratique, les délais de carence sont moins fréquents en assurance habitation qu’en assurance santé ou prévoyance, mais ils existent dans certaines formules promotionnelles ou lors d’ajouts de garanties après un changement de situation. D’où l’importance, encore une fois, de vérifier la date d’effet réelle de chaque protection et de conserver soigneusement les avenants à votre contrat. En cas de doute, un simple courriel à votre assureur, demandant confirmation de la prise en charge potentielle des frais de gardiennage à une date donnée, peut constituer une preuve précieuse en cas de litige ultérieur.
Exclusions courantes : négligence, absence de déclaration immédiate, sinistres intentionnels
Comme pour toutes les garanties d’assurance habitation, la prise en charge des frais de gardiennage est encadrée par des exclusions. Certaines sont générales, d’autres plus spécifiques. La négligence grave de l’assuré fait partie des motifs de refus les plus fréquents : si vous laissez volontairement une porte grande ouverte, si vous n’effectuez aucune mesure de protection alors que la maison est visiblement accessible et que vous tardez plusieurs jours à intervenir, l’assureur pourra considérer que vous avez manqué à votre obligation de prudence. Dans ce cas, non seulement certains frais de gardiennage peuvent être refusés, mais l’indemnisation principale du sinistre peut aussi être réduite.
L’absence de déclaration rapide du sinistre constitue une autre source de litige. La plupart des contrats imposent de prévenir l’assureur dans un délai bref – souvent 5 jours ouvrés, voire 2 jours en cas de vol – afin qu’il puisse organiser les mesures nécessaires, notamment la sécurisation des lieux. Si vous engagez un gardiennage coûteux sans l’avoir informé, ou si vous tardez tellement que les dommages s’aggravent, l’assureur pourra appliquer une réduction d’indemnité, voire refuser certains frais, dès lors qu’il démontre un préjudice lié à ce retard.
Enfin, comme pour tout sinistre, les dommages résultant d’un acte intentionnel de l’assuré ou d’une fraude sont exclus de la garantie. Si un propriétaire met en scène un faux cambriolage ou provoque volontairement un incendie dans l’espoir d’être indemnisé, les frais de gardiennage engagés après coup ne seront évidemment pas remboursés. De même, les sinistres survenus dans des locaux inoccupés depuis longtemps sans respect des conditions de sécurité (absence totale de fermeture, locaux abandonnés) peuvent donner lieu à des refus partiels ou totaux de prise en charge, y compris pour le gardiennage.
Procédure de déclaration et justificatifs obligatoires pour le remboursement
Constitution du dossier : devis détaillé des sociétés de gardiennage et rapport d’intervention
Pour obtenir le remboursement des frais de gardiennage après sinistre, la première étape consiste à constituer un dossier solide et documenté. Les assureurs exigent en général un devis préalable de la société de sécurité, indiquant le nombre d’agents, le tarif horaire, la durée prévue de l’intervention et la nature exacte des prestations (gardiennage statique, rondes, surveillance vidéo temporaire, etc.). Lorsque l’urgence ne permet pas d’attendre la validation formelle de l’assureur, il reste utile de demander au prestataire un devis estimatif, même approximatif, qui servira ensuite de référence.
À l’issue de la mission, la société de gardiennage délivre une facture détaillée et, idéalement, un rapport d’intervention mentionnant les dates, horaires, incidents éventuels et observations effectuées sur place. Ce document joue un peu le rôle d’un carnet de bord : il permet de prouver que le gardiennage n’était pas fictif et qu’il répondait à un besoin réel de sécurisation. Plus vos pièces justificatives sont précises, plus il sera difficile pour l’assureur de contester la réalité ou la pertinence des dépenses engagées.
Dans la pratique, il est fortement recommandé de contacter votre assureur avant de signer un contrat de gardiennage, sauf cas d’extrême urgence. Certains assureurs disposent de prestataires partenaires, avec lesquels ils ont négocié des tarifs préférentiels et des procédures simplifiées. D’autres exigent un accord préalable au‑delà d’un certain montant (par exemple 1 000 €). Un simple appel peut donc vous éviter de choisir un prestataire hors de prix ou de voir une partie de la facture rester à votre charge sous prétexte que l’intervention n’a pas été validée.
Délais de déclaration selon l’article L113-2 du code des assurances
L’article L113-2 du Code des assurances impose à l’assuré de déclarer tout sinistre de nature à entraîner la garantie de l’assureur dans le délai fixé par le contrat, sous peine de perdre son droit à indemnisation si le retard lui cause un préjudice. En matière d’assurance habitation, ce délai est souvent de 5 jours ouvrés pour la plupart des sinistres (incendie, dégât des eaux, événements climatiques), et de 2 jours ouvrés en cas de vol ou de tentative de vol, sauf stipulation plus favorable dans le contrat. Le délai court en principe à compter du moment où vous avez connaissance du sinistre.
Pourquoi ce délai est‑il si important pour les frais de gardiennage ? Parce que plus l’assureur est informé tôt, plus il peut organiser rapidement les mesures de sécurisation, mandater un expert et éventuellement proposer ses propres prestataires de gardiennage. Si vous déclarez le sinistre avec plusieurs jours de retard et que vous engagez de votre côté une surveillance coûteuse, l’assureur pourra soutenir qu’il aurait pu mettre en place une solution moins onéreuse et que ce retard lui a causé un préjudice financier. Il peut alors réduire l’indemnité, y compris pour les frais de gardiennage.
La déclaration peut être effectuée par téléphone, via l’espace client en ligne, ou par courrier recommandé selon les procédures de votre assureur. Dans tous les cas, conservez une preuve de la date de déclaration (accusé de réception, capture d’écran, courriel de confirmation). En complément, il est prudent d’envoyer rapidement les premiers éléments sur le gardiennage envisagé : nom du prestataire, durée approximative, coût estimatif. Ce réflexe, simple mais efficace, montre votre bonne foi et votre volonté de collaborer, ce qui est souvent déterminant en cas de discussion ultérieure sur le montant remboursable.
Documents complémentaires : constat amiable, dépôt de plainte, procès-verbal de gendarmerie
Outre les devis et factures de gardiennage, l’assureur vous demandera des pièces permettant de caractériser le sinistre lui‑même. En cas de dégât des eaux, un constat amiable dégât des eaux signé par les parties concernées (voisin, syndic, bailleur) est généralement requis. Ce document décrit les circonstances, la date, l’origine présumée de la fuite et les premières mesures prises, ce qui aide l’assureur à vérifier la cohérence entre le sinistre et les dépenses de sécurisation engagées.
Pour un cambriolage, une tentative d’effraction ou des actes de vandalisme, le dépôt de plainte auprès de la police ou de la gendarmerie est indispensable. Le récépissé de plainte ou la copie du procès‑verbal constitue une pièce maîtresse de votre dossier. Il mentionne notamment la nature des dommages, les accès fracturés et les objets volés, autant d’éléments qui justifient la mise en place d’un gardiennage temporaire (par exemple la nuit suivant l’effraction, en attendant la pose de nouvelles serrures ou d’une porte). Sans ce document, de nombreux contrats refusent purement et simplement la garantie vol, et donc les frais de sécurité associés.
Après un incendie, un rapport d’intervention des pompiers ou un procès‑verbal de gendarmerie peut également être demandé. Ces pièces permettent de vérifier que le bâtiment n’est pas déclaré dangereux ou inhabitable par les autorités, situation dans laquelle des mesures de mise en sécurité plus lourdes (clôtures, interdiction d’accès) peuvent être imposées. Dans tous les cas, centralisez l’ensemble de ces documents et transmettez‑les de manière structurée à votre assureur : une liste récapitulative et des scans lisibles facilitent le traitement du dossier et réduisent les risques de retard dans le versement de l’indemnité.
Calcul et barème tarifaire des prestations de gardiennage remboursables
Tarification horaire des agents de sécurité selon la convention collective de la prévention et sécurité
Les coûts de gardiennage après sinistre reposent en grande partie sur la tarification horaire des agents de sécurité, encadrée par la Convention Collective Nationale des Entreprises de Prévention et de Sécurité. Cette convention fixe notamment les salaires minimaux des agents, qui servent de base aux entreprises pour établir leurs devis. À ces salaires s’ajoutent les charges sociales, les frais de gestion, le matériel et la marge de l’entreprise, ce qui explique pourquoi le tarif facturé au client est nettement supérieur au salaire brut de l’agent.
En pratique, les tarifs horaires observés sur le marché français varient souvent entre 20 € et 40 € HT de l’heure pour un agent de sécurité classique, en fonction de la région, des horaires (nuit, week‑end, jours fériés) et du niveau de qualification requis. Sur des créneaux de nuit ou en zone à risque, ces tarifs peuvent être plus élevés. Ainsi, une nuit complète de 12 heures de surveillance peut facilement représenter plusieurs centaines d’euros, surtout si la société applique une majoration pour l’urgence ou pour les interventions en dehors des heures ouvrées.
Pour l’assuré, comprendre cette structure de coûts permet de mieux anticiper la facture finale et de vérifier si les montants facturés sont cohérents avec les pratiques du secteur. Si un devis vous semble anormalement élevé, n’hésitez pas à demander un second avis ou à solliciter votre assureur pour savoir s’il dispose de partenaires à des tarifs plus maîtrisés. C’est un peu comme comparer plusieurs devis de travaux : même en situation d’urgence, vous avez intérêt à garder un œil sur les prix, surtout quand le plafond de prise en charge par l’assurance est limité.
Durée maximale de gardiennage indemnisable : 48h à 15 jours selon les compagnies
Les compagnies d’assurance habitation encadrent strictement la durée maximum de gardiennage indemnisable, afin d’éviter les dérives et de respecter le principe indemnitaire. Selon les contrats, la prise en charge peut aller de 48 heures pour les formules les plus basiques à 10 ou 15 jours pour les offres plus complètes destinées aux résidences principales haut de gamme ou aux locaux professionnels. Au‑delà de cette durée, les frais additionnels sont, en général, laissés à la charge de l’assuré, sauf accord exceptionnel de l’assureur en présence de circonstances particulières (retard d’expertise, impossibilité d’accès, décision administrative).
Comment cette durée est‑elle appréciée ? La plupart du temps, elle court à partir du moment du sinistre ou du début de la prestation de gardiennage, et non à partir de la déclaration à l’assurance. Ainsi, si vous attendez plusieurs jours avant de mettre en place une surveillance, vous risquez de consommer une partie de la période indemnisable en pure perte. C’est un peu l’équivalent d’un compteur de location de voiture : dès qu’il se met en marche, chaque heure compte, que vous rouliez ou non. D’où l’intérêt de coordonner rapidement vos décisions avec l’assureur.
Certains contrats distinguent également gardiennage d’urgence (souvent 24 à 72 heures) et surveillance prolongée (plusieurs jours, voire semaines). La première catégorie bénéficie en général d’une prise en charge plus souple, considérée comme indispensable pour sécuriser les lieux. La seconde est plus strictement plafonnée et doit souvent être justifiée par des circonstances exceptionnelles : attente d’une décision de l’expert, retard dans la pose de fermetures provisoires, contraintes administratives. Dans tous les cas, demandez à votre assureur une confirmation écrite de la durée couverte pour éviter les malentendus.
Coûts additionnels pris en charge : dispositifs de sécurisation provisoire et installation de systèmes d’alarme temporaires
Au‑delà de la présence d’agents de sécurité, de nombreux contrats MRH prévoient la prise en charge de coûts additionnels de sécurisation qui peuvent limiter ou même remplacer partiellement le gardiennage humain. Il peut s’agir, par exemple, de la location de barrières mobiles pour condamner un accès, de la pose de panneaux de bois sur des vitrines brisées, ou encore de l’installation d’une alarme temporaire sans fil reliée à un centre de télésurveillance. Ces dispositifs, souvent moins coûteux sur la durée, permettent de réduire le nombre d’heures de présence humaine nécessaires.
Dans certains cas, les assureurs privilégient même explicitement ces solutions techniques, jugées plus efficientes au‑delà de quelques nuits de surveillance. Une alarme mobile louée pour une semaine peut coûter sensiblement moins cher que deux agents en poste fixe chaque nuit. Pour vous, l’enjeu est double : sécuriser efficacement votre bien et optimiser l’utilisation du plafond de garantie prévu par votre contrat. N’hésitez pas à en discuter avec l’expert ou le gestionnaire de sinistre, qui peuvent vous orienter vers des solutions mixtes combinant gardiennage initial et dispositifs techniques secondaires.
Par ailleurs, certains contrats prennent en charge les frais liés à la mise en sécurité structurelle du bâtiment : pose de bâches, étaiement provisoire, condamnation d’escaliers ou de zones dangereuses, etc. Même s’ils ne relèvent pas strictement du gardiennage, ces travaux participent au même objectif : éviter de nouveaux dommages et protéger les occupants comme les tiers. Là encore, les montants remboursables sont plafonnés, mais ils viennent parfois s’ajouter à ceux dédiés au gardiennage, ce qui peut constituer une marge de manœuvre intéressante lorsque le sinistre est important.
Recours et contestations en cas de refus de remboursement
Saisine du médiateur de l’assurance selon la charte de la médiation
Si votre assureur refuse tout ou partie du remboursement des frais de gardiennage, vous disposez de plusieurs voies de recours. La première étape consiste généralement à adresser une réclamation écrite au service clientèle ou au service réclamations de votre compagnie, en exposant clairement les raisons pour lesquelles vous contestez la décision : désaccord sur l’interprétation du contrat, appréciation différente de la nécessité du gardiennage, contestation du montant jugé « excessif », etc. Joignez à ce courrier l’ensemble des pièces justificatives (devis, factures, photos, rapports d’intervention, échanges avec l’assureur).
Si la réponse ne vous satisfait pas, ou si vous ne recevez aucun retour dans un délai de deux mois, vous pouvez saisir le Médiateur de l’assurance. Cette saisine est gratuite pour l’assuré et s’effectue selon les modalités prévues par la Charte de la médiation de l’assurance. Le médiateur est un tiers indépendant, chargé d’examiner le litige à la lumière du contrat, des pièces fournies et de la réglementation applicable. Son avis n’a pas la force obligatoire d’un jugement, mais la plupart des compagnies s’engagent à s’y conformer, sauf cas exceptionnel.
Pour maximiser vos chances, il est utile de mettre en avant des éléments concrets : caractère urgent du sinistre, difficultés d’accès qui imposaient une surveillance humaine, absence de solution alternative proposée par l’assureur, bonnes pratiques de votre part (déclaration rapide, demande d’accord préalable, etc.). Plus votre dossier sera argumenté et documenté, plus le médiateur pourra apprécier si le refus ou la limitation de remboursement est justifiée ou non. Pensez également à souligner la bonne foi dont vous avez fait preuve, un critère souvent pris en compte dans les avis rendus.
Procédure judiciaire devant le tribunal de proximité ou le tribunal judiciaire
Si la médiation échoue ou si vous estimez toujours subir un préjudice important, il est possible d’engager une procédure judiciaire contre l’assureur. Le choix de la juridiction dépend notamment du montant du litige : pour les demandes d’indemnisation inférieures à un certain seuil (qui a évolué ces dernières années), le tribunal de proximité ou le tribunal judiciaire de votre domicile peut être compétent. Au‑delà, le tribunal judiciaire sera la juridiction de droit commun. Il est souvent recommandé de vous faire assister par un avocat, surtout si les enjeux financiers sont élevés ou si le dossier présente une complexité juridique.
La procédure consiste à assigner l’assureur en justice, en exposant de manière structurée les faits, les clauses contractuelles invoquées, les démarches amiables déjà entreprises et les pièces à l’appui. Le juge examinera notamment si les frais de gardiennage entraient bien dans le champ des garanties souscrites, s’ils étaient proportionnés au sinistre, et si l’assureur a respecté ses propres obligations (information, conseil, bonne foi). La jurisprudence montre que les tribunaux n’hésitent pas à rappeler aux assureurs leurs engagements lorsque les clauses sont ambiguës ou que le refus de prise en charge ne repose pas sur un fondement solide.
Engager une action en justice doit toutefois rester une solution de dernier recours, en raison de la durée des procédures et des coûts potentiels (honoraires d’avocat, frais d’expertise judiciaire). Avant d’en arriver là, il peut être utile de solliciter un avis auprès d’une association de consommateurs, d’un défenseur des droits ou d’un avocat spécialisé en droit des assurances, qui pourra évaluer avec vous le rapport coût/bénéfice d’une telle démarche.
Jurisprudence applicable : arrêts de la cour de cassation en matière de frais de gardiennage
La jurisprudence en matière de frais de gardiennage après sinistre, bien que moins abondante que pour d’autres aspects de l’assurance habitation, fournit des indications précieuses sur la manière dont les juges interprètent les contrats et les obligations des parties. Les tribunaux rappellent régulièrement que les frais engagés par l’assuré doivent être nécessaires, raisonnables et proportionnés au sinistre. Lorsque ces critères sont remplis et que le contrat prévoit une prise en charge des frais de sauvegarde ou de protection, les juges ont tendance à faire prévaloir l’esprit de la garantie sur une interprétation trop restrictive des clauses.
À l’inverse, certaines décisions confirment la validité des exclusions contractuelles claires et précises. Si le contrat exclut explicitement le remboursement de certains types de frais (par exemple, gardiennage de longue durée non prescrit par l’assureur, surveillance d’un bien laissé volontairement inoccupé sans mesures de sécurité), les juges respectent en général cette volonté dès lors que l’assuré en a été correctement informé lors de la souscription. C’est un peu comme une notice de garantie pour un appareil électroménager : si une clause est lisible et compréhensible, il est difficile de prétendre ensuite qu’on ne l’avait pas vue.
Dans quelques affaires, les juridictions ont également souligné l’importance du devoir de conseil de l’assureur. Lorsque celui‑ci avait été informé rapidement du sinistre mais n’avait pas apporté de réponse claire sur les mesures de gardiennage à mettre en place, certains juges ont estimé qu’il ne pouvait ensuite reprocher à l’assuré d’avoir agi seul pour sécuriser les lieux. Ces décisions montrent que la responsabilité de l’assureur peut être engagée lorsqu’il laisse l’assuré dans l’incertitude, surtout dans des situations d’urgence où chaque heure compte.
Alternatives et solutions complémentaires de protection du bien sinistré
Le gardiennage humain n’est pas la seule option pour protéger un bien après sinistre, et il n’est pas toujours la plus adaptée, surtout lorsque les plafonds de remboursement de l’assurance habitation sont limités. Parmi les alternatives les plus fréquentes, on trouve la mise en place de fermetures provisoires renforcées : panneaux de bois sur les ouvertures, serrures temporaires, grilles métalliques amovibles. Ces solutions, réalisées par des artisans, peuvent réduire drastiquement le besoin de surveillance continue, en rendant l’accès beaucoup plus difficile.
Une autre piste consiste à recourir à des systèmes d’alarme temporaires, notamment des dispositifs sans fil rapidement installables et reliés à un centre de télésurveillance. Certaines sociétés proposent des packs spécialement conçus pour les situations de sinistre, avec une location à la semaine ou au mois. Ces systèmes déclenchent une alerte en cas d’intrusion et peuvent suffire à dissuader la plupart des opportunistes, là où un gardiennage permanent serait disproportionné. Avant d’opter pour cette solution, vérifiez que votre contrat MRH prévoit la prise en charge de ce type d’équipement dans la rubrique « frais de sécurisation ».
Enfin, gardez à l’esprit que la prévention en amont reste votre meilleure alliée pour réduire les besoins de gardiennage après coup. Installation d’une alarme permanente, portes et fenêtres renforcées, éclairage extérieur, participation à un dispositif de voisinage vigilant : toutes ces mesures diminuent la probabilité d’un cambriolage et limitent l’ampleur des dommages en cas d’effraction. De même, un entretien régulier de votre toiture et de vos canalisations réduit le risque de sinistres majeurs (dégâts des eaux, infiltrations, effondrements) nécessitant une surveillance post‑incident. En combinant ces approches préventives avec une bonne compréhension de vos garanties d’assurance, vous mettez toutes les chances de votre côté pour traverser un sinistre avec un impact financier maîtrisé.