Les portes de garage représentent aujourd’hui des équipements sophistiqués et coûteux, particulièrement avec l’évolution vers des systèmes automatisés et motorisés. Ces installations, essentielles à la sécurité et au confort quotidien, peuvent subir divers types de dommages qui soulèvent immédiatement la question de leur prise en charge assurantielle. La complexité des mécanismes modernes, combinée à leur exposition aux intempéries et aux risques de vandalisme, rend indispensable une compréhension précise des garanties applicables. Les propriétaires découvrent souvent trop tard que leur couverture d’assurance habitation ne s’étend pas automatiquement à ces équipements extérieurs, nécessitant parfois des garanties spécifiques pour bénéficier d’une protection optimale.
Types de dommages couverts par l’assurance habitation sur les portes de garage
La couverture des portes de garage par l’assurance habitation dépend étroitement du type de sinistre survenu et des garanties souscrites. Les contrats d’assurance distinguent généralement les éléments incorporés à l’habitation des équipements extérieurs, cette classification influençant directement l’étendue de la protection offerte. Les dommages les plus fréquemment pris en charge concernent les événements climatiques exceptionnels, les actes de vandalisme, et dans certains cas, les accidents impliquant des véhicules tiers.
Dégâts causés par les intempéries : grêle, tempête et phénomènes climatiques exceptionnels
Les phénomènes météorologiques constituent la première cause de dommages sur les portes de garage, avec une fréquence en augmentation de 15% selon les statistiques des assureurs pour l’année 2024. La grêle peut perforer les panneaux sectionnels, particulièrement sur les modèles en aluminium ou en matériaux composites moins résistants. Les vents de tempête exercent des contraintes mécaniques importantes sur les structures de guidage, provoquant parfois la déformation des rails verticaux ou la rupture des ressorts de traction.
La garantie tempête, obligatoire dans tous les contrats d’assurance habitation selon l’article L122-7 du Code des assurances, s’applique généralement aux portes de garage lorsqu’une extension de garantie spécifique a été souscrite. Cette couverture nécessite que les vents atteignent une vitesse minimale de 100 km/h, mesurée par Météo-France dans un rayon de 10 kilomètres autour du sinistre. Les dommages causés par la foudre sur les systèmes de motorisation électronique bénéficient également de cette protection, sous réserve de justifier l’origine électrique du dysfonctionnement.
Vandalisme et tentatives d’effraction sur mécanismes de fermeture automatique
Les actes de vandalisme sur les portes de garage ont progressé de 22% en zone urbaine ces trois dernières années, ciblant particulièrement les systèmes automatisés pour leur valeur technologique élevée. Les dégradations les plus courantes concernent les boîtiers de commande électronique, les capteurs de sécurité et les mécanismes de verrouillage automatique. La garantie vandalisme, optionnelle dans la plupart des contrats, couvre ces dommages sous condition de dépôt de plainte dans les 24 heures suivant la découverte des faits.
Les tentatives d’effraction génèrent souvent des dommages collatéraux importants sur l’ensemble du système d’ouverture. La déformation des panneaux
et des rails, voire l’arrachement complet de la serrure ou du système de verrouillage. Dans ce type de sinistre, l’assurance habitation mobilise généralement à la fois la garantie vandalisme et, le cas échéant, la garantie vol si des biens entreposés dans le garage ont été dérobés. L’indemnisation de la porte de garage endommagée par tentative d’effraction reste toutefois soumise à certaines conditions : preuve d’effraction (serrure fracturée, trace d’arrachement, dépôt de plainte) et conformité du système de fermeture aux exigences du contrat (porte correctement fermée, absence de négligence manifeste).
Accidents de véhicules et chocs accidentels sur panneaux sectionnels
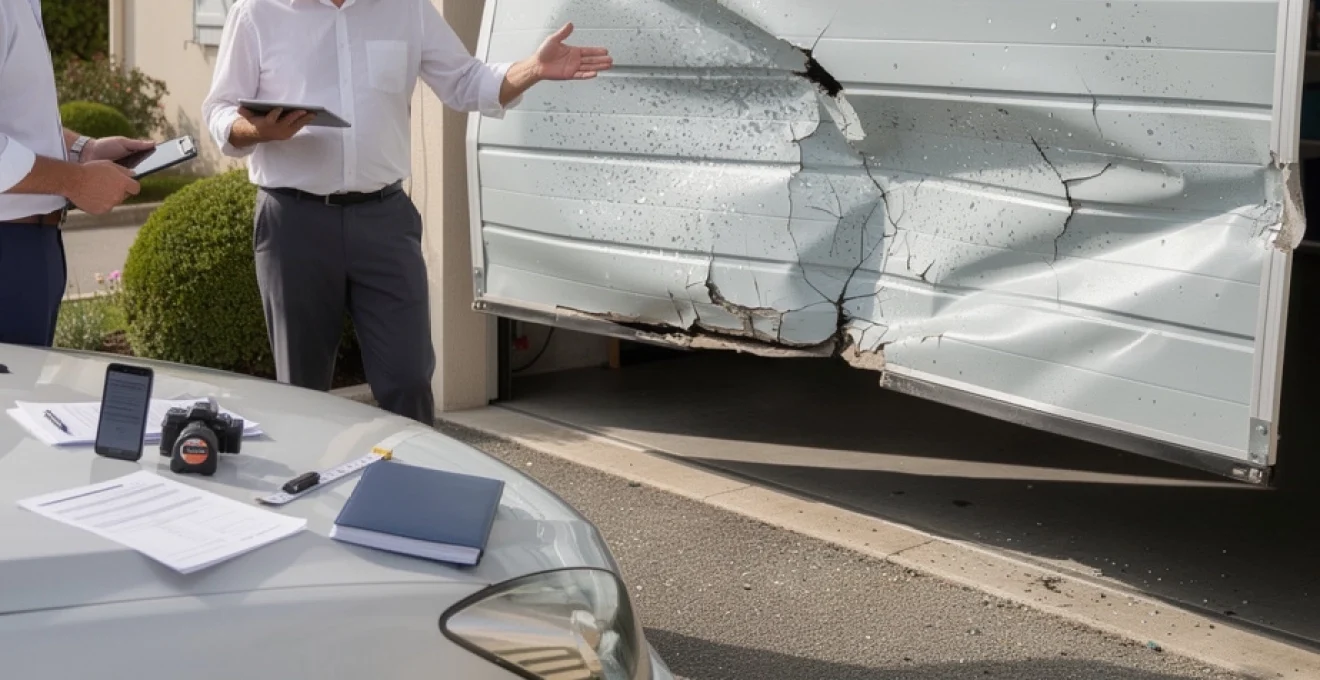
Les chocs accidentels sur une porte de garage, provoqués par un véhicule, constituent un cas de figure fréquent. Une mauvaise manœuvre, un frein à main mal serré ou un véhicule invité qui recule trop loin peuvent suffire à enfoncer plusieurs panneaux sectionnels ou à les sortir de leurs rails. Lorsque le véhicule appartient à un tiers identifié, c’est en principe l’assurance auto de ce tiers qui prend en charge les dommages matériels causés à la porte de garage, via sa garantie responsabilité civile.
La situation se complique lorsque c’est votre propre véhicule qui endommage votre porte de garage. Dans la majorité des contrats, l’assurance auto couvre les dégâts sur le véhicule assuré (si vous êtes assuré en tous risques), mais pas ceux causés à vos biens immobiliers. La réparation ou le remplacement de la porte de garage endommagée reste alors à la charge de votre assurance habitation, à condition que les dommages accidentels sur les éléments extérieurs soient expressément garantis. Il n’est pas rare, toutefois, que ce type de sinistre soit exclu ou soumis à une franchise majorée, ce qui impose de comparer le coût réel des réparations et l’impact éventuel sur votre bonus-malus avant de déclarer le sinistre.
En copropriété, un choc sur une porte de garage collective ou un portail motorisé est géré différemment. Le sinistre doit être déclaré par le syndic au titre de l’assurance de la copropriété, puis répercuté sur l’assurance auto du conducteur responsable au moyen d’un constat amiable. Vous vous demandez quelle démarche engager en premier ? Le réflexe à adopter reste le même : sécuriser les lieux, photographier les dégâts, remplir un constat si un tiers est impliqué, puis prévenir votre assureur dans les plus brefs délais.
Dysfonctionnements électriques des motorisations somfy, came et nice
Les motorisations de portes de garage Somfy, Came, Nice ou d’autres marques reconnues intègrent des composants électroniques sensibles : carte mère, récepteur radio, capteurs de fin de course, cellules photoélectriques. Un orage violent, une surtension ou une microcoupure répétée peuvent entraîner une panne subite du moteur ou un blocage complet du système d’ouverture automatique. La garantie dommages électriques, lorsque vous y avez souscrit dans votre contrat d’assurance habitation, est précisément conçue pour couvrir ce type de sinistre, sous réserve de pouvoir établir le lien entre l’événement électrique et le dysfonctionnement.
Concrètement, l’assureur demande souvent l’avis d’un professionnel ou d’un électricien qualifié pour confirmer l’origine électrique du dommage. Les simples pannes d’usure, les défauts de programmation ou les anomalies liées à un mauvais entretien (corrosion, infiltration ancienne, boîtier resté ouvert) sont en revanche exclus. À noter également : la prise en charge ne porte pas systématiquement sur l’ensemble de la motorisation. Certains contrats limitent l’indemnisation à la carte électronique ou aux éléments directement affectés par la surtension, laissant à votre charge les autres composants mécaniques.
Par ailleurs, la garantie constructeur ou l’extension de garantie commerciale proposée par Somfy, Came ou Nice peut se cumuler avec l’assurance habitation, mais jamais pour un même préjudice. En pratique, si la motorisation est récente et que la panne n’est pas liée à un événement extérieur (orages, inondation, incendie), il est souvent plus pertinent de faire jouer en priorité la garantie fabricant. Seule une expertise technique permettra de trancher entre un vice de fabrication, un défaut de pose et un véritable sinistre assurable.
Usure prématurée des ressorts de traction et câbles de levage
Les ressorts de traction, de torsion et câbles de levage sont les organes les plus sollicités d’une porte sectionnelle ou basculante. Ils supportent, à chaque ouverture, le poids de l’ensemble, ce qui entraîne un vieillissement mécanique inévitable. Quand ces pièces cèdent de façon prématurée, la tentation est grande de solliciter son assurance habitation. Toutefois, la plupart des contrats excluent expressément l’usure normale, le défaut d’entretien et la fatigue des matériaux. En d’autres termes, un ressort cassé au bout de 15 ans d’utilisation sera rarement indemnisé.
La situation peut être différente en cas de rupture anormale sur une installation récente, par exemple moins de deux ans après la pose. Dans ce cas, on se situe davantage sur le terrain de la garantie biennale de bon fonctionnement ou de la responsabilité décennale de l’installateur, notamment si la défaillance compromet la sécurité des personnes (risque de chute de la porte) ou l’étanchéité du bâtiment. L’assurance habitation ne prend le relais que si la casse entraîne un véritable sinistre : chute brutale de la porte provoquant des dégâts matériels connexes, blessure d’un occupant, dommages sur un véhicule stationné dans le garage, etc.
La frontière entre usure prématurée et défaut d’entretien reste toutefois délicate à tracer. Les experts mandatés par les assureurs examinent systématiquement l’état général de la porte de garage : corrosion avancée, graissage inexistant, câbles effilochés depuis longtemps… autant d’indices qui peuvent justifier un refus de garantie. Pour éviter les litiges, mieux vaut conserver les factures d’entretien et de réglage effectués par un professionnel, surtout lorsque la porte de garage est utilisée intensivement.
Procédure de déclaration de sinistre auprès des assureurs MMA, groupama et allianz
Quelle que soit la compagnie choisie – MMA, Groupama, Allianz ou un autre acteur du marché – la procédure de déclaration d’un sinistre sur une porte de garage suit les mêmes grands principes, encadrés par le Code des assurances. En revanche, les canaux de déclaration (espace client en ligne, application mobile, téléphone, courrier recommandé) et les pièces justificatives demandées peuvent varier légèrement d’un assureur à l’autre. Pour maximiser vos chances d’indemnisation, il est crucial de respecter les délais légaux, de documenter précisément les dommages et de répondre clairement aux sollicitations de l’expert.
Délais légaux de déclaration selon l’article L113-2 du code des assurances
L’article L113-2 du Code des assurances impose à l’assuré de déclarer tout sinistre dans le délai fixé par le contrat, qui ne peut être inférieur à cinq jours ouvrés pour les dommages classiques (dégâts matériels, vandalisme, choc de véhicule). Pour les vols ou tentatives de vol affectant une porte de garage, ce délai est souvent réduit à deux jours ouvrés, tandis que les catastrophes naturelles relèvent d’un cadre spécifique à compter de la publication de l’arrêté interministériel.
Chez MMA, Groupama ou Allianz, ces délais contractuels sont le plus souvent alignés sur ces seuils légaux : cinq jours pour les sinistres courants, deux jours pour les vols, et dix jours maximum après la parution de l’arrêté pour les catastrophes naturelles. Ne pas respecter ces délais peut permettre à l’assureur d’opposer une déchéance de garantie, à condition qu’il démontre que ce retard lui a porté préjudice. Autant ne pas courir ce risque : dès que vous constatez des dommages sur votre porte de garage, prenez immédiatement des photos, rassemblez les premières informations et initiez la déclaration, quitte à compléter ensuite.
Vous hésitez encore à déclarer un sinistre mineur, par crainte du malus ou d’une hausse de prime ? Rien ne vous empêche de demander à votre conseiller un simple avis de principe avant d’engager officiellement la procédure. Ce premier échange permet souvent de comparer le montant estimatif des réparations, le niveau de franchise et l’impact éventuel sur votre relevé de sinistres.
Constitution du dossier : photographies, devis et rapport d’expertise technique
La solidité de votre dossier de sinistre conditionne directement la rapidité d’instruction et le montant de l’indemnisation. Dans le cas d’une porte de garage endommagée, les assureurs MMA, Groupama et Allianz recommandent systématiquement de fournir un jeu complet de photographies datées : vue d’ensemble de la façade, gros plans sur les panneaux enfoncés, rails tordus, motorisation détériorée, serrure fracturée, etc. Ces clichés permettent au gestionnaire de sinistre d’évaluer rapidement l’ampleur des dégâts, voire de déclencher une expertise à distance pour les sinistres simples.
Parallèlement, il est fortement conseillé de solliciter un ou deux devis auprès d’installateurs ou réparateurs spécialisés, idéalement agréés par votre assureur. Ces devis doivent détailler les opérations prévues (remplacement de panneaux, changement de moteur Somfy, réalignement de rails, pose d’une nouvelle porte) et distinguer clairement la main-d’œuvre des fournitures. Plus le devis est précis, plus l’assureur pourra comparer les coûts aux barèmes internes et valider rapidement la solution retenue.
Dans certains cas, notamment pour des dommages complexes ou d’un montant élevé, un rapport d’expertise technique peut être exigé. Ce document, rédigé par un expert indépendant ou mandaté par l’assureur, décrit l’origine probable du sinistre (intempérie, choc accidentel, vice de pose), l’étendue des dégradations et les réparations techniquement nécessaires. Pour vous, c’est un peu l’équivalent d’un « scanner complet » de la porte de garage : il permet d’éviter les réparations superficielles qui ne traiteraient pas la cause profonde du problème.
Intervention de l’expert en assurance et évaluation des préjudices matériels
L’expert en assurance joue un rôle central dans la prise en charge d’une porte de garage endommagée. Mandaté par MMA, Groupama ou Allianz, il se rend sur place (ou analyse vos pièces à distance) pour vérifier la réalité du sinistre, son origine et le chiffrage des réparations. Son objectif n’est pas uniquement de limiter le coût pour l’assureur, contrairement à une idée reçue, mais aussi de s’assurer que les travaux envisagés correspondent aux standards de sécurité et de durabilité imposés par le contrat.
Lors de sa visite, l’expert inspecte la porte, la motorisation, les points de fixation, l’état de la maçonnerie et, le cas échéant, les dégâts collatéraux à l’intérieur du garage. Il peut demander des explications complémentaires sur les circonstances (heure, météo, présence de témoins), voire consulter les enregistrements de vidéosurveillance si le sinistre est lié à un vandalisme ou une tentative d’effraction. À l’issue de son analyse, il rédige un rapport qui servira de base au calcul de l’indemnité : nature des dommages garantis, estimations des coûts, taux de vétusté à appliquer, part de franchise laissée à votre charge.
Vous n’êtes pas d’accord avec les conclusions de l’expert ? La législation prévoit la possibilité d’une contre-expertise, voire d’une tierce expertise en cas de divergence persistante. Cette démarche a un coût, mais elle peut se justifier pour une porte de garage haut de gamme ou un système de fermeture automatique très sophistiqué, dont le remplacement représente plusieurs milliers d’euros. Comme pour un second avis médical, la contre-expertise permet de confronter deux analyses techniques et de mieux défendre vos intérêts.
Formulaires CERFA et documentation administrative obligatoire
Outre les photos, devis et rapports techniques, certains sinistres nécessitent la production de formulaires ou pièces administratives spécifiques. Pour les vols, vandalismes et tentatives d’effraction sur une porte de garage, le dépôt de plainte au commissariat ou à la gendarmerie est indispensable. Le récépissé de plainte, souvent établi sur un formulaire type, doit être transmis à votre assureur dans les délais prévus au contrat, faute de quoi la garantie vandalisme peut être refusée.
Pour les catastrophes naturelles, l’indemnisation est conditionnée à la publication d’un arrêté interministériel au Journal officiel. Il n’existe pas de formulaire CERFA unique pour déclarer ces sinistres, mais les assureurs peuvent vous demander de remplir un questionnaire détaillé sur les circonstances (date, type de phénomène, niveau de l’eau dans le garage, intensité du vent). Ce document, ajouté à votre déclaration initiale, permet de rattacher précisément votre cas à l’événement reconnu.
Dans le cadre des relations avec votre assureur, la déclaration de sinistre peut être faite sur papier libre ou via un formulaire interne, accessible en ligne ou reçu par courrier. Bien que l’usage du CERFA soit plus courant en matière d’accidents automobiles ou de déclarations administratives, la logique reste la même : consigner par écrit des informations précises, datées et signées. Conservez toujours une copie de tous les documents envoyés (photos, devis, rapports, courriers), vous en aurez besoin en cas de contestation ou de suivi ultérieur.
Exclusions contractuelles et limitations de garanties spécifiques aux portes de garage
Les contrats d’assurance habitation comportent presque toujours un chapitre consacré aux exclusions et limitations de garantie, parfois rédigé en caractères plus petits… mais dont la lecture est indispensable lorsqu’il s’agit d’une porte de garage endommagée. Parmi les exclusions fréquentes figurent l’usure normale des pièces (ressorts, câbles, joints), le défaut manifeste d’entretien, les sinistres survenus alors que la porte était déjà en mauvais état, ou encore les dommages résultant d’une installation non conforme aux normes en vigueur.
Certains assureurs limitent également la prise en charge des éléments considérés comme extérieurs à l’habitation. Ainsi, un portail ou une porte de garage située en limite de propriété peut ne pas bénéficier des mêmes garanties qu’une porte intégrée à un garage attenant à la maison. D’autres contrats fixent des plafonds d’indemnisation spécifiques pour les équipements motorisés, voire des sous-limites pour les éléments électroniques (boîtiers de commande, cartes électroniques). Ces plafonds peuvent rapidement être atteints en cas de remplacement complet d’une motorisation Somfy ou Came.
Il existe aussi des limitations liées aux circonstances du sinistre. Une porte de garage laissée ouverte ou simplement entrebâillée au moment d’un vol peut entraîner une réduction, voire un refus d’indemnisation, au motif de négligence. De même, les dommages causés intentionnellement par l’assuré ou un membre du foyer, même sous le coup de la colère, ne sont jamais couverts. Pour éviter les mauvaises surprises, il est judicieux de relire chaque année la partie de votre contrat consacrée aux garanties des annexes, dépendances et éléments extérieurs, et d’ajuster au besoin les options souscrites.
Calcul de l’indemnisation : vétusté, franchise et modalités de remboursement
L’indemnisation d’une porte de garage endommagée ne correspond pas toujours au prix d’une porte neuve, loin de là. Trois paramètres principaux entrent en jeu : la vétusté, la franchise et les modalités de remboursement prévues par votre contrat. La vétusté représente la dépréciation du bien dans le temps, en fonction de son âge et de sa durée de vie théorique. Par exemple, une porte de garage estimée à 20 ans de durée de vie peut subir un abattement de 5 % par an à partir de sa mise en service, ce qui réduit d’autant l’indemnité versée par l’assureur.
La franchise, quant à elle, correspond à la somme qui reste systématiquement à votre charge pour chaque sinistre indemnisé. Elle peut être fixe (par exemple 200 €) ou proportionnelle au montant des dommages, et peut varier selon la nature du sinistre (intempéries, vandalisme, catastrophes naturelles). Dans le cas d’une porte de garage, il n’est pas rare que la franchise soit majorée pour les éléments extérieurs, afin de limiter les déclarations pour des sinistres mineurs. Avant d’engager des réparations, prenez donc le temps de comparer le coût total estimé au montant de la franchise : dans certains cas, une réparation à vos frais peut s’avérer plus pertinente qu’une déclaration qui alourdirait votre relevé de sinistres.
Enfin, les modalités de remboursement varient selon que vous avez souscrit ou non une option valeur à neuf. Sans cette option, l’indemnisation se fait en valeur d’usage : prix de remplacement d’une porte de caractéristiques similaires, moins la vétusté. Avec la valeur à neuf, l’assureur peut vous rembourser le coût réel de la porte neuve, sous réserve que les travaux soient effectivement réalisés et sur présentation de la facture. Dans certains contrats, l’indemnité est versée en deux temps : un premier versement en valeur d’usage, puis un complément une fois les travaux achevés, un peu comme un acompte suivi d’un solde.
Solutions de réparation professionnelle et remplacement par installateurs agréés RGE
Après un sinistre, deux options s’offrent à vous : faire réparer votre porte de garage existante ou procéder à son remplacement complet. La décision dépend de l’ampleur des dégâts, de l’âge de l’installation et du rapport coût/avantage entre réparation et remplacement. Pour des dommages localisés (panneau légèrement enfoncé, rail tordu, câble à remplacer), une réparation ciblée par un professionnel spécialisé peut suffire et rester plus économique. En revanche, pour une porte ancienne, mal isolée ou structurellement fragilisée, l’expert peut recommander un remplacement intégral.
Les assureurs apprécient particulièrement le recours à des installateurs ou réparateurs agréés, parfois labellisés RGE (Reconnu Garant de l’Environnement) lorsqu’il s’agit de travaux améliorant l’isolation ou la performance énergétique du garage. Cette qualification n’est pas obligatoire pour une simple remise en état, mais elle peut faciliter l’accès à certaines aides publiques ou incitations financières si le projet s’inscrit dans une rénovation globale. De plus, les entreprises agréées par les assureurs ont l’habitude de travailler avec les procédures d’expertise et fournissent des devis conformes aux exigences de ces derniers.
Vous hésitez entre plusieurs devis ou plusieurs types de portes (sectionnelle isolée, enroulable, basculante) ? N’hésitez pas à solliciter un avis complémentaire auprès d’un installateur indépendant ou d’un conseiller technique. L’enjeu ne se limite pas à remplacer à l’identique : c’est souvent l’occasion d’améliorer la sécurité (verrouillage renforcé, motorisation plus fiable) et le confort (meilleure isolation phonique et thermique). À long terme, une porte mieux isolée et plus étanche peut même réduire votre facture énergétique, ce qui relativise le coût initial du remplacement.
Prévention des sinistres et maintenance préventive des systèmes d’ouverture automatique
Si l’assurance intervient en dernier recours, la meilleure protection pour votre porte de garage reste la prévention. Un entretien régulier des systèmes d’ouverture automatique prolonge leur durée de vie et limite les risques de panne brutale ou de casse mécanique. Concrètement, il s’agit de vérifier au moins une fois par an l’état des ressorts, des câbles, des galets et des rails, de graisser les points de pivot recommandés par le fabricant et de contrôler le bon fonctionnement des sécurités (cellules photoélectriques, arrêt sur obstacle, débrayage manuel).
La prévention passe aussi par une sécurisation renforcée des accès : choix d’une porte certifiée, verrouillage systématique, motorisation dotée d’un système anti-relevage, éclairage extérieur dissuasif, voire caméras de surveillance pour les zones les plus exposées au vandalisme. Comme pour une serrure de porte d’entrée, une porte de garage robuste et bien entretenue décourage une grande partie des tentatives d’effraction opportunistes. Et, détail important, elle renforce également votre position vis-à-vis de l’assureur, qui pourra difficilement vous reprocher une négligence.
Enfin, un dernier axe de prévention concerne l’usage au quotidien. Évitez de forcer manuellement une porte de garage motorisée lorsqu’elle semble bloquée, ne laissez pas les enfants jouer avec la télécommande, et faites intervenir un professionnel dès les premiers signes anormaux (bruits inhabituels, déséquilibre, mouvements saccadés). Un peu comme pour un bruit suspect sur une voiture, intervenir tôt coûte souvent beaucoup moins cher que d’attendre la panne complète… et vous épargne un sinistre plus grave, potentiellement plus difficile à faire indemniser.