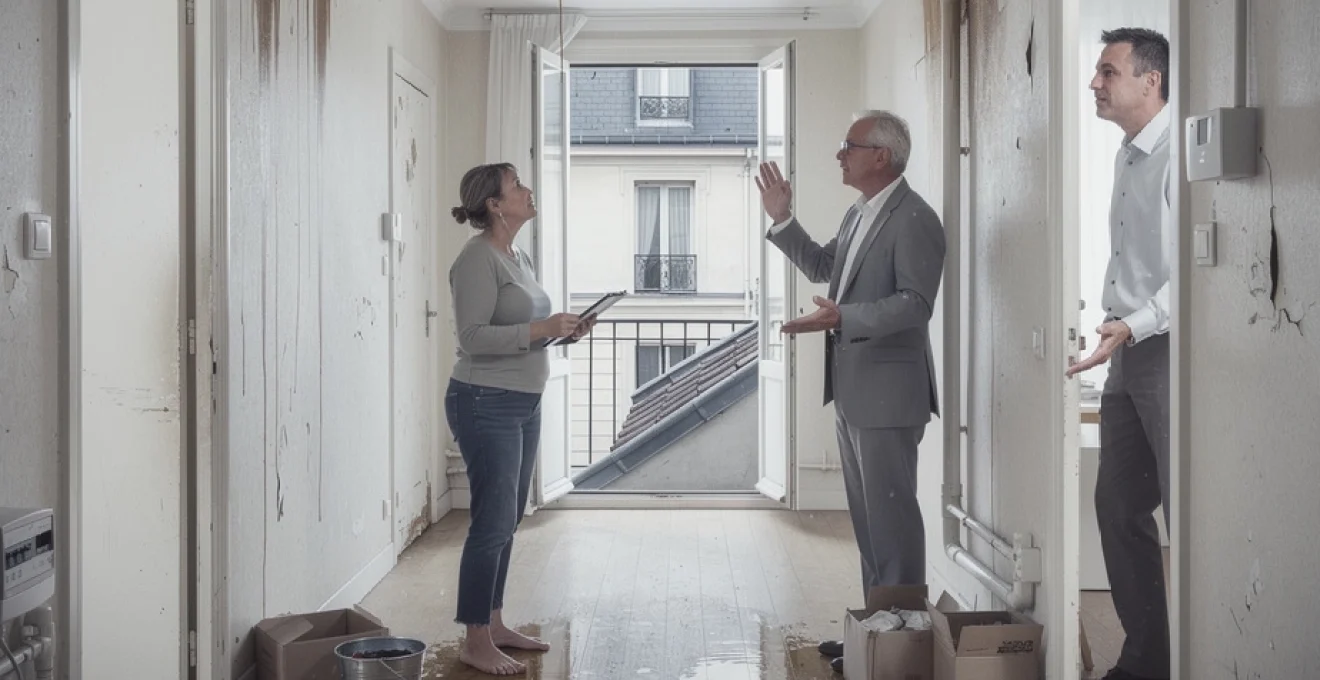
Les dégâts des eaux entre voisins représentent l’un des sinistres les plus fréquents en copropriété, touchant chaque année des milliers de logements en France. Cette situation complexe soulève immédiatement la question cruciale de la responsabilité : qui doit répondre des dommages causés lorsqu’une fuite provient du logement voisin ? La réponse dépend étroitement du statut juridique de l’occupant responsable du sinistre et de l’origine technique de la fuite. Comprendre ces mécanismes s’avère essentiel pour obtenir une indemnisation rapide et équitable, que vous soyez victime ou responsable du sinistre. Les enjeux financiers peuvent être considérables, notamment lorsque plusieurs logements sont impactés ou que des biens de valeur sont endommagés.
Identification du responsable selon le statut juridique et la localisation du sinistre
La détermination de la responsabilité en cas de dégât des eaux nécessite une analyse précise de plusieurs facteurs déterminants. Le statut d’occupation du logement d’origine constitue le premier élément d’évaluation, mais l’emplacement exact de la fuite revêt une importance tout aussi cruciale. Cette identification conditionne directement la chaîne d’indemnisation et les recours possibles entre les différents assureurs impliqués.
Dégâts des eaux provenant du logement du voisin locataire : responsabilité du bailleur
Lorsqu’un dégât des eaux trouve son origine dans un logement occupé par un locataire, la répartition des responsabilités obéit à des règles juridiques précises établies par la loi du 6 juillet 1989. Le locataire assume la responsabilité des sinistres résultant d’un défaut d’entretien ou d’une négligence de sa part. Cette responsabilité s’étend aux fuites provoquées par un mauvais usage des équipements sanitaires, un débordement de baignoire par négligence, ou encore la rupture d’un flexible de douche non remplacé malgré son usure visible.
Inversement, le propriétaire bailleur demeure responsable des sinistres liés à la vétusté des installations ou aux vices de construction. Cette responsabilité couvre notamment les ruptures de canalisations encastrées dues à l’âge, les infiltrations par des défauts d’étanchéité structurels, ou les dysfonctionnements d’équipements collectifs mal entretenus. La jurisprudence considère que le bailleur doit garantir le « clos et couvert » de son bien locatif, incluant l’étanchéité générale du logement.
Sinistres originaires des parties communes : répartition entre syndic et assurance copropriété
Les dégâts des eaux provenant des parties communes relèvent de la responsabilité de la copropriété, représentée par son syndic. Cette situation concerne principalement les fuites issues des colonnes montantes, des canalisations collectives, du chauffage central, ou encore de la toiture commune. L’assurance multirisque de la copropriété intervient alors pour indemniser les copropriétaires et locataires victimes du sinistre.
La convention CIDRE (Convention d’Indemnisation Directe et de Renonciation à Recours en Dégâts des Eaux) s’applique fréquemment dans ce contexte pour simplifier les procédures d’indemnisation. Cette convention permet une prise en charge accélérée des sinistres inférieurs à certains seuils, évitant les longues procédures de détermination
de responsabilité entre les différents intervenants. Concrètement, votre propre assurance habitation vous indemnise directement, puis se retourne, si nécessaire, contre l’assurance de la copropriété ou celle du responsable effectif du sinistre.
Le rôle du syndic est central : il doit organiser la recherche de fuite dans les parties communes, missionner les entreprises nécessaires et déclarer le sinistre au nom du syndicat des copropriétaires. De votre côté, même si l’origine se situe clairement dans une canalisation commune, vous devez toujours déclarer le dégât des eaux à votre assureur personnel afin de déclencher vos garanties (remise en état de vos revêtements, prise en charge éventuelle de vos biens mobiliers, frais de relogement, etc.).
Infiltrations par la toiture ou façade : responsabilité du propriétaire occupant ou bailleur
Les infiltrations par la toiture, les façades, les balcons ou les menuiseries extérieures constituent un cas fréquent de dégât des eaux entre voisins, notamment dans les étages supérieurs. D’un point de vue juridique, ces éléments relèvent en principe des parties communes, sauf disposition particulière du règlement de copropriété (balcon en jouissance privative, toiture-terrasse privative, etc.). La responsabilité première pèse donc généralement sur le syndicat des copropriétaires, via son assurance multirisque immeuble.
Lorsque l’infiltration affecte un lot donné (par exemple une terrasse privative ou une loggia fermée), la frontière entre parties communes et parties privatives peut devenir délicate à tracer. Le propriétaire occupant ou bailleur peut alors être tenu d’entretenir les revêtements de surface (carrelage, joints, étanchéité de surface) tandis que la copropriété reste responsable de la structure porteuse et de l’étanchéité de base. En pratique, les experts d’assurance analysent le cheminement précis de l’eau pour déterminer quelle portion de l’ouvrage a failli.
Pour le voisin subissant les dommages (taches au plafond, détérioration des peintures, parquet gondolé), l’enjeu n’est pas tant de trancher lui-même cette frontière technique que de multiplier les déclarations : auprès de son propre assureur, du syndic et, si le logement en cause est loué, du propriétaire bailleur. Vous avez ainsi plus de chances que les différents assureurs déclenchent leurs garanties respectives et que les recours se fassent ensuite entre eux, sans retarder votre indemnisation.
Enfin, rappelons qu’un propriétaire bailleur est tenu de délivrer un logement « décent », ne présentant pas de risque manifeste pour la santé ou la sécurité des occupants. Des infiltrations récurrentes par la toiture ou la façade peuvent justifier, en dernier recours, une action du locataire pour exiger la réalisation de travaux ou une diminution de loyer, voire la résiliation judiciaire du bail en cas d’inaction persistante.
Rupture de canalisation dans les cloisons mitoyennes : détermination du responsable
La rupture d’une canalisation encastrée dans une cloison mitoyenne entre deux appartements illustre parfaitement la complexité de la recherche de responsabilité. La question essentielle est de savoir si la canalisation dessert exclusivement un lot privatif (par exemple l’arrivée d’eau de la salle de bains d’un appartement) ou s’il s’agit d’une conduite collective desservant plusieurs logements. Dans le premier cas, la responsabilité pèse en principe sur le propriétaire du lot, dans le second, sur la copropriété.
Sur le terrain, il n’est pas rare que les schémas des réseaux soient incomplets ou obsolètes, notamment dans les immeubles anciens. L’assureur peut alors missionner un plombier ou un expert spécialisé pour réaliser une recherche de fuite approfondie (caméra thermique, caméra endoscopique, gaz traceur…). Le rapport de ce professionnel permettra de localiser précisément la canalisation rompue et de déterminer si elle relève des parties privatives ou communes. Cette étape est cruciale, car elle oriente tout le schéma de recours entre assureurs.
Pendant cette phase d’investigation, vous n’avez pas à attendre la désignation définitive du responsable pour engager les démarches auprès de votre assurance habitation. Celle-ci peut, dans le cadre de la convention CIDRE ou de la convention IRSI désormais dominante, prendre en charge les premiers travaux de remise en état et se retourner ensuite contre l’assureur du responsable. Pour vous, locataire ou copropriétaire victime, l’important est donc de déclarer rapidement le dégât des eaux et de conserver toutes les preuves des dommages.
Procédures de déclaration et expertise contradictoire en cas de dégât des eaux
Une fois l’origine du dégât des eaux identifiée ou, au minimum, suspectée, la réussite de votre indemnisation dépend en grande partie du respect des procédures de déclaration et, le cas échéant, du bon déroulement de l’expertise. Vous vous demandez quels sont vos délais, quels formulaires remplir, ou comment réagir si vous n’êtes pas d’accord avec l’évaluation de l’expert ? Un cadre légal précis, tiré notamment du Code des assurances, encadre ces étapes.
Délais de déclaration auprès des compagnies d’assurance : article L113-2 du code des assurances
L’article L113-2 du Code des assurances impose à tout assuré l’obligation de déclarer tout sinistre susceptible de mettre en jeu les garanties de son contrat dans un délai déterminé. Pour les dégâts des eaux, ce délai est généralement de 5 jours ouvrés à compter du moment où vous avez eu connaissance du sinistre, et non de la date exacte de la fuite (souvent inconnue). Ne pas respecter ce délai peut, en théorie, permettre à l’assureur de réduire ou de refuser l’indemnisation, surtout si le retard lui cause un préjudice.
En pratique, les compagnies se montrent parfois souples lorsque l’assuré de bonne foi justifie un empêchement (hospitalisation, absence prolongée). Néanmoins, mieux vaut ne pas prendre de risque : même si l’origine de la fuite est encore incertaine ou si vous attendez le retour de votre voisin, envoyez sans tarder une première déclaration, par téléphone, via votre espace en ligne ou par courrier recommandé. Vous pourrez toujours compléter ensuite votre dossier avec des éléments techniques (constat, devis, rapport de plombier).
Veillez à mentionner dans votre déclaration : la date de découverte du sinistre, la description des dommages visibles, l’origine présumée de la fuite, les coordonnées des voisins concernés et, le cas échéant, du syndic. Plus votre déclaration est précise, plus l’assureur pourra statuer rapidement sur l’ouverture de la garantie dégâts des eaux et sur la nécessité de missionner un expert.
Constat amiable de dégât des eaux : rédaction du formulaire cerfa n°12010
Le constat amiable de dégât des eaux, matérialisé par le formulaire Cerfa n°12010, joue un rôle similaire au constat automobile : il permet de consigner par écrit les circonstances du sinistre et l’identité des différentes parties impliquées. Sans être juridiquement obligatoire, il est fortement recommandé, notamment dès qu’au moins deux logements sont touchés (voisin du dessus, voisin du dessous, parties communes). Les assureurs s’y réfèrent systématiquement pour organiser les recours entre eux.
Ce document doit être complété conjointement par les occupants ou propriétaires concernés : vous, votre voisin locataire ou propriétaire, éventuellement le syndic lorsqu’une partie commune est en cause. On y indique l’adresse des biens sinistrés, la date et le lieu du dégât des eaux, l’origine supposée de la fuite (machine à laver, canalisation encastrée, toiture, etc.), ainsi que les références des contrats d’assurance de chaque partie. Il est important de rester factuel et de ne pas reconnaître une responsabilité que vous n’êtes pas certain d’assumer.
Une fois le constat signé, chaque partie conserve un exemplaire et l’adresse à son propre assureur dans le délai de 5 jours ouvrés. Vous pouvez y joindre des photos des dommages, des devis ou des factures éventuelles. Ce formulaire facilite grandement l’application des conventions inter-assureurs (CIDRE, IRSI) en apportant une base commune d’informations. En cas de voisin réticent ou absent, n’hésitez pas à rédiger un compte rendu unilatéral à transmettre à votre assureur, complété si possible par un courrier recommandé adressé au voisin pour attester de votre démarche.
Mission de l’expert d’assurance : évaluation des causes et détermination des responsabilités
Pour les dégâts des eaux d’une certaine ampleur, ou dès que la responsabilité est discutée, l’assureur mandate généralement un expert d’assurance. Sa mission est double : d’une part, déterminer l’origine technique du sinistre et la chronologie des faits, d’autre part, chiffrer le coût des réparations nécessaires et des éventuelles pertes mobilières. L’expert se rend sur place, examine les lieux, interroge les occupants et se réfère aux documents déjà disponibles (constat amiable, rapport de plombier, devis).
Cette visite n’est pas qu’une formalité : c’est à ce stade que se joue souvent la qualification de la responsabilité (locataire, propriétaire bailleur, copropriété, tiers intervenant). L’expert examine par exemple si la fuite résulte clairement d’un défaut d’entretien imputable au locataire (joint vétuste jamais remplacé) ou d’un équipement structurel vétuste relevant du bailleur ou de la copropriété. Il peut également apprécier le caractère accidentel ou non du sinistre, ce qui a une incidence sur l’application de certaines exclusions de garantie.
De votre côté, préparez la visite en rassemblant tous les éléments utiles : photos datées, factures d’achat de vos biens, devis déjà obtenus, messages envoyés au voisin ou au propriétaire, lettres recommandées adressées au syndic. N’hésitez pas à accompagner l’expert dans toutes les pièces touchées, à lui signaler les zones d’infiltration et à poser vos questions. Vous ne devez pas hésiter à contester poliment une évaluation que vous jugez manifestement sous-estimée ; cette première discussion pourra vous éviter d’avoir recours ensuite à une contre-expertise plus lourde.
Contre-expertise en cas de désaccord : procédure et recours possible
Que faire si vous estimez que l’indemnité proposée par l’assureur ne couvre pas réellement vos dommages, ou si vous contestez l’analyse des responsabilités ? Le Code des assurances vous permet de recourir à une contre-expertise. Concrètement, vous mandatez alors votre propre expert, totalement indépendant de la compagnie, pour réaliser une nouvelle évaluation du sinistre, tant sur le plan technique que financier. Cette démarche est particulièrement pertinente lorsque les enjeux financiers sont élevés ou que le désaccord porte sur un point technique complexe.
La procédure se déroule généralement en trois étapes. D’abord, votre expert réalise son propre rapport et le communique à l’assureur. Ensuite, un débat contradictoire s’engage entre les deux experts (celui de la compagnie et le vôtre) pour tenter de rapprocher les positions. Si aucun accord n’est trouvé, un troisième expert, dit « expert de recours » ou « expert-arbitre », peut être désigné d’un commun accord ou par voie judiciaire. Son avis fera alors autorité pour trancher définitivement le litige technique.
Le coût de cette contre-expertise reste en principe à votre charge, mais certaines assurances multirisques habitation incluent une garantie « honoraires d’expert » ou une protection juridique qui peut en prendre tout ou partie en charge. Avant de vous lancer, vérifiez donc vos conditions particulières : une simple lecture de contrat peut parfois vous éviter de renoncer à un recours légitime faute de moyens financiers. Et si le litige persiste au-delà des expertises, il est toujours possible de saisir le médiateur de l’assurance, voire, en ultime recours, le tribunal judiciaire.
Application de la convention CIDRE et recours entre assureurs
Pour fluidifier la gestion des dégâts des eaux entre voisins, les compagnies d’assurance ont mis en place des conventions interprofessionnelles. La plus connue longtemps a été la convention CIDRE (Convention d’Indemnisation Directe et de Renonciation à Recours en Dégâts des Eaux et en Incendie), progressivement relayée par la convention IRSI pour les sinistres d’immeuble. Leur objectif est simple : éviter que les assurés ne soient pris en otage des discussions techniques entre assureurs et accélérer le versement des indemnités.
Dans le cadre de la convention CIDRE, lorsque le montant des dommages reste inférieur à un certain plafond et que les conditions sont remplies, l’assureur du locataire ou du propriétaire occupant sinistré indemnise directement son assuré, sans attendre la détermination précise de la responsabilité. Il renonce ensuite, totalement ou partiellement, à exercer un recours contre l’assureur du responsable, d’où le terme de « renonciation à recours ». Pour vous, cela se traduit par une procédure simplifiée : un seul interlocuteur, votre assureur, même si la fuite provient du voisin ou des parties communes.
Les conventions plus récentes, comme la convention IRSI, obéissent à une logique proche, mais avec des règles plus adaptées aux immeubles collectifs modernes. Elles désignent un assureur gestionnaire en fonction de l’origine présumée du sinistre et du montant des dommages. Ce gestionnaire prend en charge les expertises, les recherches de fuite, puis indemnise les victimes. Les éventuels ajustements financiers entre compagnies (recours, partages) se règlent ensuite en coulisses, sans que vous ayez à intervenir.
À première vue, ces mécanismes peuvent sembler éloignés de vos préoccupations quotidiennes. Pourtant, ils expliquent pourquoi vos échanges se font principalement avec votre propre assureur, même si le voisin est clairement à l’origine de la fuite. Ils permettent également de comprendre pourquoi certains dossiers paraissent plus rapides que d’autres : lorsqu’un sinistre ne relève pas des conventions (dommages trop élevés, situation atypique), chaque assureur instruit alors son dossier selon les règles de droit commun, ce qui peut allonger les délais.
Responsabilité civile et garanties d’assurance multirisque habitation
Au-delà de la seule prise en charge matérielle des plafonds tachés ou des parquets gondolés, un dégât des eaux entre voisins met en jeu deux volets fondamentaux de votre assurance habitation : la garantie dégâts des eaux elle-même et la garantie de responsabilité civile. Comprendre ce que couvre réellement une multirisque habitation (MRH) vous aide à vérifier si votre contrat est adapté à votre situation de locataire, de propriétaire occupant ou de bailleur.
Couverture des dégâts des eaux par la garantie de base MRH
La plupart des contrats d’assurance multirisque habitation incluent, dès la formule de base, une garantie « dégâts des eaux ». Elle couvre en principe les dommages matériels causés à votre logement (peintures, sols, cloisons, plafonds) ainsi qu’à certains éléments d’aménagement (cuisine équipée, sanitaires, revêtements). Lorsque vous êtes locataire, cette garantie protège également vos biens mobiliers (meubles, électroménager, vêtements) dans les limites prévues par le contrat (plafonds, franchises, exclusions spécifiques).
Cette garantie intervient que vous soyez responsable ou victime du dégât des eaux, mais pas de la même manière. Si la fuite provient de chez vous, votre assurance prend en charge la remise en état de votre logement et de vos biens, puis active votre responsabilité civile pour indemniser les voisins éventuellement touchés. Si vous êtes victime d’un dégât des eaux causé par un voisin locataire ou propriétaire, votre propre assureur peut vous indemniser directement, puis exercer un recours contre l’assureur du responsable, notamment via les conventions CIDRE ou IRSI.
Pour vérifier l’étendue de votre protection, examinez attentivement les rubriques « dégâts des eaux » de votre contrat : types de sinistres garantis (fuite accidentelle, débordement d’appareil ménager, infiltration par toiture, etc.), plafonds d’indemnisation, prise en charge ou non de la recherche de fuite, modalités de remplacement de vos biens (valeur à neuf ou vétusté déduite). Ces éléments peuvent faire une différence majeure lorsque plusieurs pièces sont touchées ou que des équipements coûteux sont endommagés.
Exclusions contractuelles : négligence grave et défaut d’entretien
Aucune garantie d’assurance habitation n’est illimitée. Les contrats prévoient toujours un certain nombre d’exclusions, parfois mal connues des assurés. En matière de dégâts des eaux, deux notions reviennent fréquemment : la négligence grave et le défaut d’entretien. Par exemple, laisser volontairement une fuite de chasse d’eau couler pendant des mois sans intervenir, malgré plusieurs alertes, peut être analysé comme un manquement caractérisé à votre obligation d’entretien en tant que locataire.
De même, ne jamais purger un chauffe-eau, ignorer un flexible de douche manifestement fissuré, ou utiliser de manière inadaptée une installation (rejet de corps étrangers dans les toilettes, bricolage non conforme sur une canalisation) peut conduire l’assureur à limiter, voire exclure, sa garantie. On peut comparer l’assurance à un parapluie : elle vous protège d’un orage imprévu, mais ne dispense pas de fermer les fenêtres avant une tempête annoncée. Autrement dit, l’assureur n’a pas vocation à prendre en charge les conséquences d’un entretien manifestement défaillant.
Côté propriétaire bailleur, la vétusté avancée d’installations essentielles (réseau de plomberie, toiture, étanchéité) peut également soulever des difficultés si aucune rénovation n’a été engagée malgré des signes répétés de dégradation. Les compagnies examinent alors si le sinistre est réellement accidentel ou s’il découle d’une absence prolongée de travaux indispensables. D’où l’importance, pour bailleurs comme pour locataires, de conserver toutes les preuves d’entretien courant et d’interventions préventives.
Protection juridique : prise en charge des frais de procédure
Lorsque le dégât des eaux se transforme en conflit ouvert entre voisin locataire et propriétaire, ou entre copropriétaire et syndic, la prise en charge des frais de procédure devient un enjeu pratique majeur. C’est là qu’intervient la garantie de protection juridique, parfois incluse dans votre contrat multirisque habitation, parfois proposée en option ou via un contrat autonome. Elle couvre, dans certaines limites, les honoraires d’avocat, les frais d’huissier, les expertises amiables ou judiciaires nécessaires pour faire valoir vos droits.
Concrètement, si votre voisin refuse de reconnaître l’origine du sinistre, si votre bailleur ne réalise pas les travaux pourtant nécessaires, ou si le syndic minimise l’ampleur des dégâts en partie commune, vous pouvez solliciter votre service de protection juridique. Vous bénéficierez alors d’un premier avis juridique, souvent par téléphone, puis, si le dossier le justifie, d’un accompagnement plus poussé (rédaction de mise en demeure, tentative de médiation, désignation d’un avocat). C’est un peu comme avoir un coach juridique à vos côtés pour éviter les impasses et choisir la bonne stratégie.
Attention toutefois : la protection juridique ne couvre généralement pas les litiges nés avant la souscription de la garantie, ni certaines matières expressément exclues. De plus, l’assureur peut refuser d’intervenir s’il estime que votre demande est manifestement infondée ou que le coût de la procédure est disproportionné par rapport à l’enjeu. D’où l’intérêt de le solliciter dès les premiers signes de blocage, afin de privilégier des solutions amiables (négociation, médiation) avant d’en arriver à une action en justice plus longue et plus coûteuse.
Franchise appliquée selon l’origine du sinistre et le type de logement
La franchise est la part des dommages qui reste systématiquement à la charge de l’assuré, même lorsque la garantie s’applique. Son montant varie sensiblement d’un contrat à l’autre et peut dépendre du type de logement (maison individuelle, appartement en copropriété, logement loué) ou de l’origine du sinistre (fuite chez vous, dégât des eaux provenant du voisin, infiltrations par les parties communes). Avant de déclarer un sinistre, il est donc utile de vérifier le montant de cette franchise pour apprécier l’intérêt d’une mise en jeu de la garantie.
En pratique, certains assureurs appliquent une franchise réduite, voire nulle, lorsque vous n’êtes pas responsable du dégât des eaux (par exemple, fuite avérée provenant du voisin du dessus ou d’une canalisation commune). A l’inverse, lorsque la fuite prend naissance chez vous et résulte d’un défaut d’entretien caractérisé, la franchise peut être plus élevée. Ce mécanisme vise à responsabiliser les occupants tout en évitant de pénaliser excessivement les victimes innocentes d’un sinistre subi.
Il est également possible que des franchises spécifiques s’appliquent à la garantie « recherche de fuite », distincte de la remise en état des dommages. Certaines compagnies indemnisent largement les dégâts visibles (peintures, sols) mais prévoient une franchise plus marquée pour les investigations complexes dans les cloisons ou les planchers. Là encore, la lecture attentive de vos conditions particulières vous permettra d’anticiper le reste à charge et, le cas échéant, de renégocier votre contrat à l’échéance pour adapter vos garanties à la réalité de votre logement.
Recours juridiques et contentieux locatif en cas de litige persistant
Malgré la mise en œuvre des garanties d’assurance, des conventions inter-assureurs et des expertises, certains dossiers de dégâts des eaux entre voisins aboutissent à des blocages durables. Voisin locataire qui refuse tout constat, propriétaire bailleur qui ne réalise pas les travaux, syndic inactif malgré des infiltrations récurrentes : comment réagir lorsque la voie amiable semble épuisée ? Le droit locatif et le droit de la copropriété offrent plusieurs leviers de recours gradués.
La première étape consiste presque toujours en l’envoi d’une mise en demeure par lettre recommandée avec accusé de réception, que ce soit à l’égard du voisin, du bailleur ou du syndic. Cette lettre doit décrire précisément le sinistre, rappeler les démarches déjà entreprises, mentionner les textes applicables (obligation d’entretien du locataire, obligation de délivrance d’un logement décent par le bailleur, obligation du syndic de faire exécuter les travaux urgents dans les parties communes) et fixer un délai raisonnable pour agir. Cette mise en demeure constitue une preuve précieuse en cas de procédure ultérieure.
Si cette étape reste infructueuse, plusieurs voies s’ouvrent à vous. Vous pouvez saisir le service de médiation de l’assurance si le blocage porte sur l’indemnisation par la compagnie, ou engager une procédure devant la commission départementale de conciliation des baux en cas de litige entre locataire et bailleur (par exemple, refus de réduction de loyer malgré un logement partiellement inhabitable). Enfin, en dernier ressort, le tribunal judiciaire peut être saisi pour obtenir la condamnation de la partie défaillante à réaliser les travaux, à verser des dommages et intérêts ou à supporter certaines conséquences contractuelles (résiliation du bail, par exemple).
Dans le cadre d’un contentieux locatif lié à un dégât des eaux, les juges apprécient souvent la réactivité de chacun : le locataire a-t-il déclaré rapidement le sinistre ? Le bailleur a-t-il mandaté une entreprise dans un délai raisonnable ? Le syndic a-t-il pris les mesures nécessaires pour sécuriser l’immeuble ? Autant d’éléments factuels qui orientent les décisions, parfois plus que des débats théoriques sur les responsabilités. D’où l’importance de conserver tous les échanges écrits, les comptes rendus d’expertise, les devis et factures.
Enfin, n’oubliez pas que la prévention reste votre meilleur allié. Des relations apaisées avec vos voisins, un suivi régulier de l’état de votre logement (joints, robinetterie, flexibles, évacuations), une communication transparente avec votre bailleur ou votre syndic peuvent éviter que la moindre infiltration ne se transforme en véritable contentieux. En cas de doute, vous pouvez toujours solliciter un conseil auprès de votre assureur ou de votre protection juridique avant que la situation ne se dégrade : mieux vaut un appel préventif qu’une assignation en justice plusieurs mois plus tard.