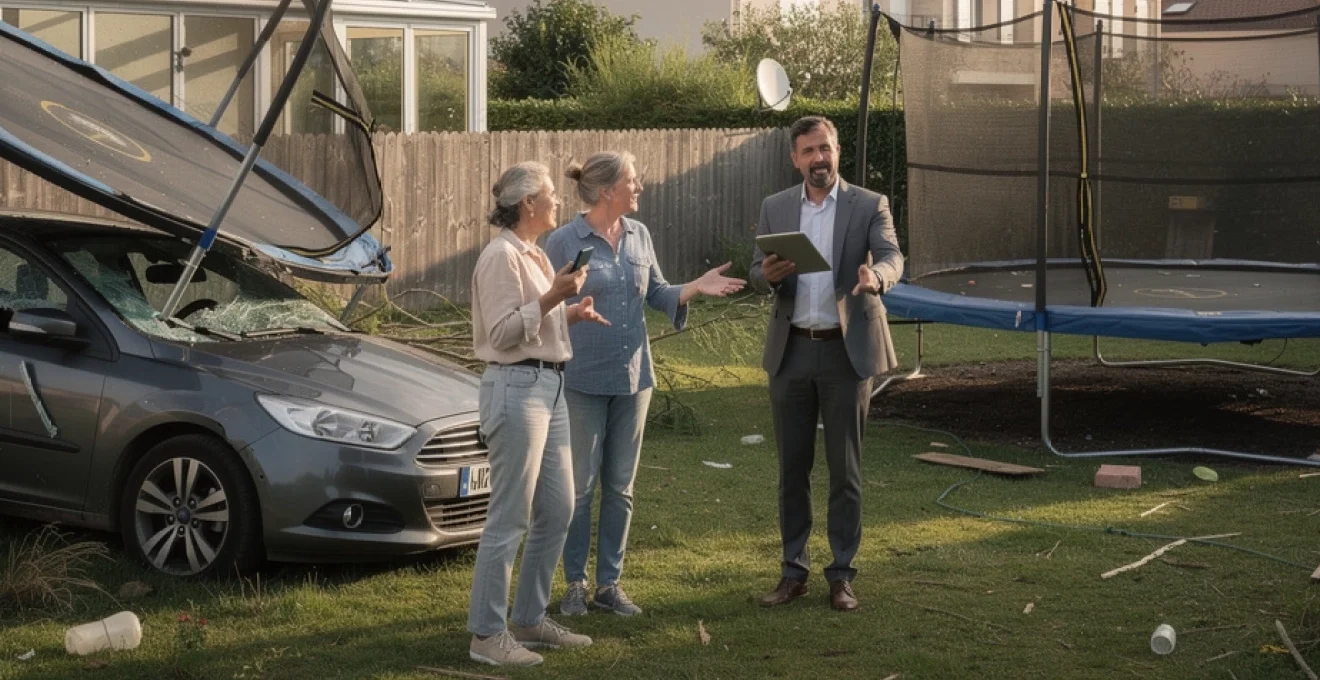
Les trampolines, devenus incontournables dans les jardins français, soulèvent des questions cruciales en matière de responsabilité civile et de couverture assurantielle. Lorsque ces équipements de loisirs sont emportés par des vents violents, ils peuvent causer des dommages considérables aux biens voisins et engager la responsabilité de leurs propriétaires. La jurisprudence française a progressivement précisé les contours de cette responsabilité, tandis que les assureurs ont adapté leurs contrats pour faire face à ces risques spécifiques. Cette problématique revêt une importance particulière dans le contexte actuel d’intensification des phénomènes météorologiques extrêmes et de densification urbaine.
La question de l’indemnisation des dommages causés par un trampoline emporté par le vent ne trouve pas toujours une réponse uniforme. Elle dépend de multiples facteurs incluant les conditions météorologiques, les mesures préventives adoptées par le propriétaire, et les spécificités du contrat d’assurance souscrit. Cette complexité juridique et assurantielle nécessite une analyse approfondie des mécanismes de responsabilité et des garanties disponibles.
Responsabilité civile et dommages causés par trampolines : cadre juridique français
Article 1242 du code civil et responsabilité du fait des choses
L’article 1242 du Code civil constitue le fondement juridique de la responsabilité civile en cas de dommages causés par un trampoline. Ce texte établit que toute personne est responsable du dommage qu’elle a causé non seulement par son fait, mais encore par sa négligence ou par son imprudence. Plus spécifiquement, l’alinéa premier de cet article dispose que « on est responsable non seulement du dommage que l’on cause par son propre fait, mais encore de celui qui est causé par le fait des choses que l’on a sous sa garde ».
Cette responsabilité du fait des choses s’applique pleinement aux trampolines. Le propriétaire d’un trampoline est présumé gardien de cet équipement et engage sa responsabilité civile dès lors que celui-ci cause un dommage à autrui. Cette présomption de responsabilité ne peut être écartée que par la preuve d’une cause étrangère, notamment la force majeure, le fait d’un tiers ou la faute de la victime.
Jurisprudence cour de cassation : arrêts références trampolines emportés
La Cour de Cassation a eu l’occasion de préciser les contours de la responsabilité civile en matière de trampolines emportés par le vent. Dans plusieurs arrêts de référence, la Haute Juridiction a confirmé que la responsabilité du propriétaire d’un trampoline peut être engagée même en présence de vents violents, dès lors que ceux-ci ne constituent pas un cas de force majeure au sens juridique.
Un arrêt particulièrement significatif de la Chambre civile a établi que des vents de 120 km/h, bien qu’exceptionnels, ne suffisent pas nécessairement à caractériser la force majeure si le propriétaire n’a pas pris les précautions d’usage pour sécuriser son équipement. Cette position jurisprudentielle met l’accent sur l’obligation de prévoyance qui incombe aux propriétaires de trampolines, particulièrement dans les régions exposées aux vents forts.
Distinction garde-structure versus garde-comportement selon franck c/ blieck
La jurisprudence Fran
ck c/ Blieck a introduit une distinction essentielle entre la garde de la structure et la garde du comportement de la chose. Transposée aux trampolines, cette distinction permet de mieux cerner qui, du propriétaire, de l’utilisateur ou d’un tiers (par exemple un club sportif ou une collectivité), doit répondre des dommages causés.
La garde-structure renvoie à la maîtrise de l’organisation matérielle de la chose : installation du trampoline, choix de l’emplacement, ancrage au sol, démontage du filet en cas de vent fort, entretien général. Celui qui décide de ces éléments est présumé gardien de la structure et donc responsable en cas de trampoline emporté par le vent. La garde-comportement, elle, concerne l’usage ponctuel de la chose (façon de sauter, nombre d’enfants sur la toile, respect ou non des consignes). Elle joue surtout pour les accidents corporels liés à l’utilisation, moins pour les sinistres éoliens.
En pratique, dans un cadre familial, propriétaire et utilisateur se confondent souvent : c’est le parent qui installe le trampoline, définit les règles d’usage et supporte les conséquences assurantielles. Mais si le trampoline est prêté à un voisin, installé dans un camping ou un centre de loisirs, on peut discuter d’un transfert temporaire de garde. Les juges examinent alors qui, au moment du sinistre, avait les pouvoirs d’usage, de direction et de contrôle sur la chose. C’est cette personne (ou son assureur) qui sera appelée en garantie.
Obligation de surveillance et mesures préventives d’ancrage
Au-delà des textes, les tribunaux rappellent de plus en plus une obligation de vigilance accrue pour les propriétaires de trampolines, notamment dans les zones connues pour leurs vents forts (Mistral, tramontane, littoral atlantique, etc.). Il ne suffit plus d’acheter un trampoline conforme aux normes : il faut démontrer que vous avez mis en œuvre des mesures préventives raisonnables pour éviter qu’il ne s’envole.
Ces mesures incluent généralement l’ancrage au sol du trampoline à l’aide de piquets, de vis en spirale ou de kits d’ancrage spécifiques, ainsi que la dépose du filet de protection et éventuellement de la bâche en cas de vent fort annoncé. Plusieurs décisions d’expertise ont déjà retenu une négligence lorsque le trampoline n’était pas fixé, ou lorsque le propriétaire savait que des rafales violentes étaient fréquentes dans la région. À l’inverse, un ancrage sérieux et une surveillance régulière peuvent contribuer à écarter la faute, voire à renforcer l’argument de force majeure.
Les guides de bonnes pratiques diffusés par les assureurs et les fabricants convergent : en cas de vigilance météo orange ou rouge pour vent violent, il est recommandé de interdire l’usage du trampoline, enlever le filet, renforcer l’ancrage, voire démonter l’appareil. Ignorer ces recommandations peut jouer contre vous au stade de l’indemnisation. En résumé, plus les vents étaient prévisibles, plus le juge exigera que vous ayez agi en conséquence.
Couvertures assurance habitation MRH face aux sinistres éoliens trampolines
Garantie responsabilité civile vie privée : périmètre d’application
Dans un contrat d’assurance multirisque habitation (MRH), la première garantie qui entre en jeu lorsque votre trampoline s’envole et endommage des biens voisins est la responsabilité civile vie privée. Elle couvre, en principe, les dommages matériels et corporels que vous, les membres de votre foyer ou les “choses dont vous avez la garde” (dont le trampoline) causez à des tiers.
Concrètement, si votre trampoline atterrit sur la voiture du voisin ou déchire la bâche de sa piscine, c’est cette garantie responsabilité civile qui est mobilisée. Elle indemnisera le tiers pour la réparation des dégâts, dans la limite des plafonds prévus au contrat, sans que vous ayez à payer personnellement (hors éventuelle franchise). Attention cependant : l’assureur vérifiera toujours si le sinistre résulte d’une faute, négligence ou imprudence de votre part ou au contraire d’un événement de force majeure.
Cette garantie ne couvre pas vos propres dommages : si c’est votre trampoline, votre clôture ou votre toiture qui sont abîmés, il faudra activer la partie “dommages aux biens” de votre MRH, voire une option spécifique “jardin” ou “équipements extérieurs”. De plus, si l’assureur considère que le trampoline n’était pas correctement fixé ou que vous avez ignoré les alertes météo, il pourra tenter de réduire ou de refuser sa prise en charge, en s’appuyant sur les clauses de exclusions ou sur une faute lourde.
Exclusions contractuelles tempêtes et phénomènes climatiques exceptionnels
Les contrats d’assurance habitation traitent de façon spécifique les tempêtes, vents violents et événements climatiques exceptionnels. La plupart intègrent une garantie tempête de base, mais elle ne s’applique pas automatiquement à tous les éléments extérieurs, ni à tous les trampolines. C’est là que la lecture attentive des conditions générales et des conditions particulières devient cruciale.
On trouve fréquemment des exclusions comme : absence de garantie pour les objets légers non fixés au sol, limitation de prise en charge pour certains mobiliers de jardin, ou encore exclusion au-delà d’un certain seuil de vent, considéré comme phénomène exceptionnel. Certains assureurs estiment qu’au-delà de 100 km/h, on entre dans le registre de la force majeure naturelle, qui exonère le propriétaire, mais exclut aussi la prise en charge en responsabilité civile. Le débat se déplace alors sur la garantie “dommages aux biens” du voisin (clôture, piscine, toiture).
Par ailleurs, les options “pack jardin”, “espaces extérieurs” ou “loisirs” proposées par plusieurs compagnies ne couvrent pas toutes les mêmes risques. Certaines ne prévoient que les dommages climatiques sur les végétaux, d’autres incluent les jeux pour enfants (balançoire, trampoline) et la piscine. Avant d’installer un trampoline, il est donc recommandé de déclarer explicitement cet équipement à votre assureur et de vérifier si les dommages causés par le vent sont inclus, partiellement couverts ou exclus.
Franchise applicable et plafonds indemnisation selon contrats generali, maif, macif
Au-delà du principe de prise en charge, deux paramètres impactent directement le montant que vous (ou le voisin victime) allez réellement percevoir : la franchise et les plafonds d’indemnisation. En matière de trampolines emportés par le vent, la pratique des grands assureurs comme Generali, Maif ou Macif présente des points communs mais aussi des différences sensibles.
Pour la garantie responsabilité civile, les plafonds sont en général élevés (plusieurs millions d’euros) car ils doivent couvrir d’éventuels dommages corporels graves. En revanche, dès que l’on passe aux dommages matériels sur des équipements de jardin, les plafonds spécifiques peuvent être bien plus modestes : quelques milliers d’euros pour un ensemble “mobilier extérieur + jeux d’enfants”, parfois assortis d’une franchise tempête de 150 à 300 €. Certains contrats prévoient aussi des plafonds distincts selon qu’il s’agit de votre propre trampoline ou de celui du voisin.
Chez certains assureurs, l’ajout d’un pack jardin ou loisirs entraîne une hausse de prime de l’ordre de 5 à 10 %, mais permet de bénéficier d’une indemnisation à neuf pour les équipements récents (moins de 2 ou 3 ans) et de franchises réduites. D’autres appliquent une vétusté importante sur les équipements de plein air (jusqu’à 30 à 50 % après quelques années), ce qui diminue considérablement l’indemnité en cas de sinistre. Là encore, la clé est d’anticiper ces paramètres au moment de la souscription pour éviter les mauvaises surprises lorsque le trampoline s’envole.
Déclaration sinistre : délais légaux et procédure expertise contradictoire
En cas de trampoline emporté par le vent, la déclaration de sinistre doit être faite rapidement. Le Code des assurances impose en général un délai de 5 jours ouvrés à compter du moment où vous avez connaissance du dommage. Ce délai vaut aussi bien pour le propriétaire du trampoline que pour le voisin dont la clôture, la voiture ou la piscine ont été endommagées.
La déclaration peut se faire par téléphone, via l’espace assuré en ligne ou par courrier recommandé. Il est recommandé de joindre des photos, des témoignages, des factures d’achat et tout élément permettant d’identifier la trajectoire du trampoline et l’ampleur des dégâts. En cas de désaccord sur l’origine du sinistre (force majeure ou négligence ? ancrage insuffisant ou vent exceptionnel ?), l’assureur peut mandater un expert. Si vous contestez ses conclusions, vous avez la possibilité de recourir à une expertise contradictoire, en mandatant votre propre expert, voire de saisir un troisième expert en cas de divergence persistante.
Cette procédure d’expertise contradictoire est déterminante pour fixer le quantum indemnisable. Elle permet, par exemple, de discuter le caractère réellement exceptionnel du vent, la qualité de l’ancrage du trampoline, ou la part respective des différents responsables. Vous pouvez ainsi défendre plus efficacement votre dossier, faire valoir vos mesures préventives et, le cas échéant, contester un refus de garantie fondé sur une appréciation discutable de la force majeure.
Évaluation expertise contradictoire et quantum indemnisable des préjudices
Barème indemnisation dégâts matériels : véhicules, clôtures, vérandas
Lorsqu’un trampoline emporté par le vent cause des dégâts matériels à des tiers, l’expert d’assurance va s’appuyer sur des barèmes d’indemnisation et des méthodes reconnues. Pour un véhicule endommagé, on recourt souvent aux argus professionnels et aux devis de carrossiers. Pour une clôture détruite, une véranda perforée ou des panneaux solaires abîmés, ce sont les devis d’artisans qui servent de base, complétés par des grilles internes de vétusté.
La logique est proche de celle d’une rénovation après grêle ou chute d’arbre : l’expert évalue le coût de remise en état dans un état équivalent à l’avant-sinistre, tout en appliquant, si le contrat le prévoit, un abattement pour vétusté. Ainsi, une clôture récente en aluminium pourra être indemnisée quasi à neuf, tandis qu’un vieux grillage rouillé ne donnera lieu qu’à un remboursement partiel. Il arrive aussi que l’on distingue le préjudice matériel direct (réparation) du préjudice de jouissance (impossibilité temporaire d’utiliser la piscine ou la véranda), ce dernier étant parfois indemnisé sous forme de forfait.
En expertise contradictoire, le voisin victime a tout intérêt à documenter précisément l’état antérieur de ses biens (photos, factures, attestations). Plus il sera possible de démontrer que la clôture, la piscine ou la véranda étaient en bon état et d’une certaine valeur, plus le quantum d’indemnisation pourra être soutenu face à l’assureur. À l’inverse, en l’absence de preuves, la tentation peut être grande, côté assureur, d’appliquer des taux de vétusté élevés ou de minorer certains postes.
Préjudice esthétique et moins-value immobilière post-sinistre
Dans les dossiers les plus lourds, notamment lorsque le trampoline a heurté une façade, une toiture complexe ou une véranda haut de gamme, la question du préjudice esthétique et de la moins-value immobilière peut se poser. Un ravalement partiel, des différences de teinte ou des réparations visibles peuvent altérer durablement l’apparence du bien, même après des travaux techniquement corrects.
Les assureurs sont souvent réticents à indemniser ce type de préjudice, mais la jurisprudence admet son existence dans certains cas, surtout lorsque l’atteinte est durable et objectivement perceptible. L’expert peut alors évaluer un pourcentage de moins-value (par exemple 2 à 5 % de la valeur du bien) ou chiffrer un complément de travaux nécessaires pour retrouver un aspect homogène (ravalement intégral de façade au lieu d’une simple reprise locale).
Pour faire reconnaître ce préjudice esthétique, il est souvent nécessaire de recourir à une expertise amiable ou judiciaire, notamment si l’assureur refuse toute prise en charge. L’argumentaire reposera sur l’importance visuelle de l’atteinte, les photos d’avant/après, et parfois sur l’avis d’un professionnel de l’immobilier quant à la moins-value potentielle en cas de revente. Là encore, le propriétaire du trampoline peut se retrouver indirectement concerné si sa responsabilité est établie et que son assureur responsabilité civile est appelé à indemniser ces postes.
Dommages corporels et incapacité temporaire : évaluation médico-légale
Si le trampoline emporté par le vent blesse une personne (voisin, passant, enfant), on entre dans le champ des dommages corporels, beaucoup plus sensibles financièrement. Une toile de saut qui percute quelqu’un, un arceau métallique qui heurte une tête, ou encore un filet qui se prend dans un cycliste peuvent entraîner des traumatismes sérieux : fractures, traumatismes crâniens, lésions vertébrales, etc.
L’indemnisation suit alors les principes classiques du droit du dommage corporel. Un médecin expert, mandaté par l’assureur ou désigné conjointement, va évaluer l’incapacité temporaire totale (ITT), les séquelles, les douleurs, l’éventuel déficit fonctionnel permanent, ainsi que les besoins en aide humaine ou aménagement du logement. Ces éléments servent de base à un chiffrage global : frais médicaux et de rééducation, pertes de revenus, souffrances endurées, préjudice d’agrément, etc.
Dans ces situations, les plafonds de responsabilité civile (souvent de plusieurs millions d’euros) prennent tout leur sens : un dossier de blessure grave peut rapidement atteindre des montants élevés. Il est vivement conseillé à la victime de se faire assister par un avocat spécialisé en réparation du préjudice corporel ou par une association d’aide aux victimes, afin de discuter les offres d’indemnisation, souvent inférieures au montant réellement justifié. Pour le propriétaire du trampoline, c’est l’illustration extrême du risque : un équipement de loisirs apparemment anodin peut, en cas de sinistre, engager sa responsabilité civile pour des sommes considérables.
Conditions météorologiques exceptionnelles et force majeure : critères Météo-France
Seuils vents violents selon échelle beaufort et bulletins vigilance orange-rouge
Pour savoir si un trampoline emporté par le vent relève de la force majeure ou d’un événement prévisible, les juges et les assureurs se tournent souvent vers les données de Météo-France. L’échelle de Beaufort et les bulletins de vigilance (jaune, orange, rouge) servent de repères objectifs pour caractériser l’intensité du phénomène.
À partir de 90 km/h de rafales, on parle généralement de vents violents, correspondant à un niveau de tempête significatif sur l’échelle de Beaufort. Pour certains contrats, le seuil de 100 km/h est utilisé comme point de bascule pour qualifier un événement de “tempête” au sens assurantiel. Cependant, ces chiffres ne suffisent pas : il faut aussi apprécier la fréquence de tels vents dans la région. Des rafales de 120 km/h peuvent être considérées comme exceptionnelles dans une zone habituellement peu ventée, mais relativement fréquentes dans une vallée exposée au Mistral.
Les bulletins de vigilance orange ou rouge pour vent violent jouent un double rôle. D’un côté, ils peuvent étayer l’argument de force majeure en montrant le caractère exceptionnel et dangereux du phénomène. De l’autre, ils démontrent que le risque était prévisible : dès lors que l’alerte était diffusée, le propriétaire du trampoline ne peut plus prétendre qu’il n’était pas averti. Il aurait dû prendre des mesures (ancrage, démontage, interdiction d’usage) pour limiter les conséquences du vent sur son équipement.
Reconnaissance catastrophe naturelle par arrêté préfectoral : procédure administrative
On confond souvent tempête et catastrophe naturelle. Or, juridiquement, ce sont deux régimes distincts. La garantie “tempête, grêle, poids de la neige” est intégrée à la plupart des contrats MRH, sans nécessiter de reconnaissance officielle. En revanche, la garantie “catastrophes naturelles” (article L125-1 du Code des assurances) suppose un arrêté interministériel publié au Journal officiel, pris après avis d’une commission interministérielle et généralement relayé par les préfectures.
La procédure de reconnaissance de catastrophe naturelle est plutôt mobilisée pour des inondations, coulées de boue, mouvements de terrain ou sécheresse. Elle s’applique plus rarement aux seuls vents violents, ceux-ci étant déjà couverts par la garantie tempête. En pratique, pour un trampoline emporté par le vent, c’est donc la garantie tempête qui sera invoquée, et non la garantie catastrophe naturelle, sauf si le sinistre s’inscrit dans un contexte plus large (par exemple, glissement de terrain consécutif à des pluies extrêmes ayant aussi arraché le trampoline).
La reconnaissance de catastrophe naturelle peut néanmoins avoir un impact indirect : elle assouplit parfois les franchises ou élargit les délais de déclaration de sinistre, et renforce la pression médiatique sur les assureurs pour indemniser rapidement. Mais dans la plupart des dossiers de trampolines emportés, la clé reste l’analyse fine des conditions de vent au moment des faits et de la conduite du propriétaire, plus que l’existence ou non d’un arrêté préfectoral.
Tempêtes référentielles : klaus 2009, xynthia 2010, impact jurisprudentiel
Les grandes tempêtes qui ont marqué la France, comme Klaus (2009) ou Xynthia (2010), ont joué un rôle important dans l’évolution de la jurisprudence et des pratiques assurantielles. Ces événements ont généré des milliers de sinistres liés à des objets emportés par le vent : toitures, panneaux publicitaires, mobilier urbain… et bien sûr trampolines et jeux de jardin.
Les décisions rendues à la suite de ces tempêtes ont affiné la notion de force majeure. Les juges ont admis que des rafales d’une intensité exceptionnelle, dépassant très largement les historiques climatiques locaux, pouvaient exonérer les propriétaires de leur responsabilité, même en présence d’un ancrage imparfait. À l’inverse, lorsque les vents, bien que forts, restaient dans une fourchette déjà observée par le passé, la négligence dans l’entretien ou la fixation des équipements extérieurs a souvent conduit à retenir la responsabilité du gardien.
Ces tempêtes de référence ont également incité les assureurs à clarifier leurs contrats : définition plus précise de la tempête, seuils de vent, exclusions pour certains objets non fixés, ou encore incitation à souscrire des options “jardin”. Elles ont aussi montré aux particuliers qu’un simple équipement de loisirs pouvait devenir, en cas de vents extrêmes, un projectile dangereux engageant leur patrimoine. D’où l’importance de tirer les leçons de ces événements, même si votre région n’a pas (encore) été frappée par une tempête d’ampleur nationale.
Stratégies préventives et obligations réglementaires propriétaires trampolines
Face à ce cadre juridique et assurantiel parfois complexe, la meilleure approche pour les propriétaires reste une stratégie préventive structurée. Elle repose sur trois piliers : installation conforme et sécurisée, surveillance météorologique active et adaptation de votre assurance habitation à la présence du trampoline. Chaque action préventive renforce à la fois la sécurité des personnes et vos chances d’être correctement indemnisé en cas de sinistre.
Sur le plan matériel, il est recommandé de choisir un emplacement dégagé, éloigné des clôtures, piscines, voitures et baies vitrées, puis de ancrer solidement le trampoline au sol à l’aide de kits adaptés. En cas d’annonce de vent fort (vigilance orange ou rouge), déposez le filet, la bâche et, si possible, la partie supérieure de la structure. Sur le plan assurantiel, informez votre assureur de l’installation du trampoline, vérifiez la portée des garanties “tempête” et “responsabilité civile”, et envisagez l’ajout d’un pack jardin ou loisirs couvrant explicitement cet équipement.
Enfin, n’oubliez pas la dimension “obligation de surveillance” : éduquer les enfants aux règles d’usage, interdire l’accès en cas de vent, contrôler régulièrement l’état de la toile, des ressorts et des points d’ancrage fait partie de vos devoirs de gardien de la chose. Non seulement ces précautions réduisent concrètement le risque de voir votre trampoline s’envoler, mais elles constituent aussi des arguments précieux en cas de litige avec un assureur ou un voisin. En montrant que vous avez agi en bon père de famille, vous renforcez votre position, tant sur le terrain de la responsabilité que de l’indemnisation.