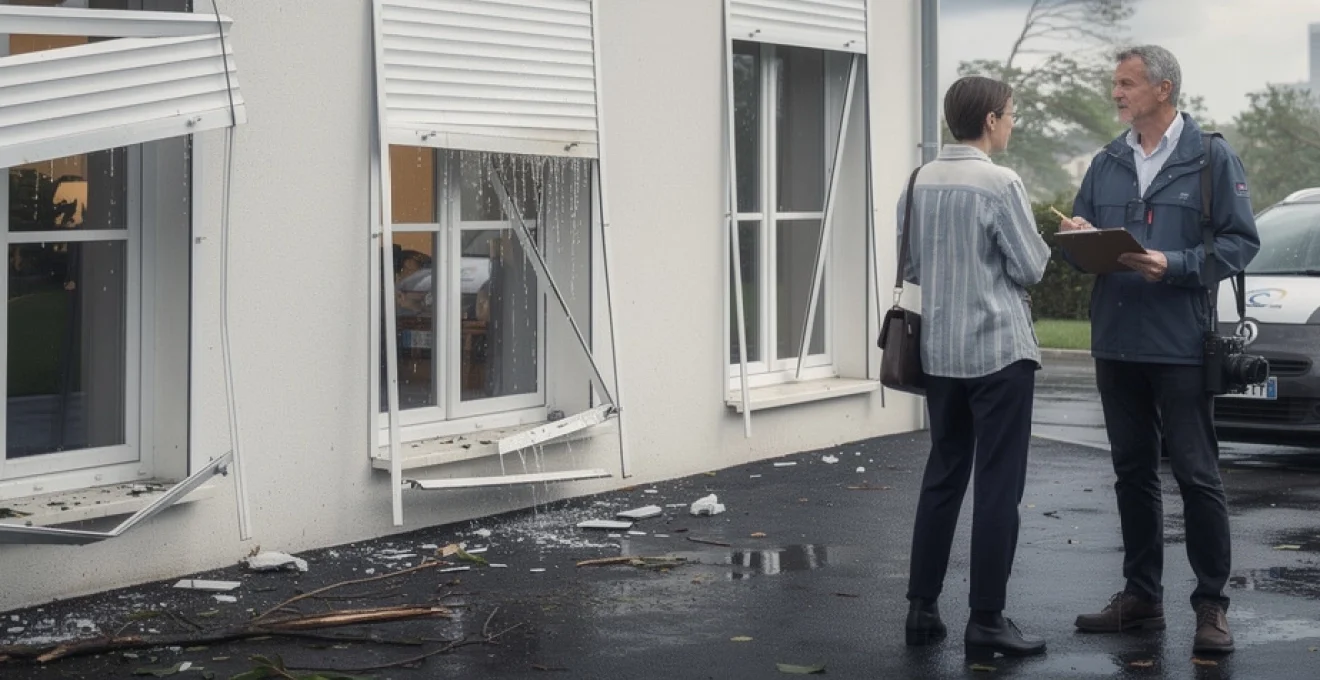
Les tempêtes et vents violents représentent l’une des principales causes de dommages aux volets roulants en France. Chaque année, des milliers de propriétaires font face à des sinistres climatiques qui affectent ces équipements essentiels de leur habitation. Les coûts de réparation peuvent rapidement atteindre plusieurs centaines, voire milliers d’euros selon l’ampleur des dégâts. Fort heureusement, votre assurance multirisque habitation peut intervenir dans la plupart des cas, à condition de respecter certaines conditions et procédures spécifiques.
La compréhension des mécanismes d’indemnisation et des garanties offertes par votre contrat d’assurance s’avère cruciale pour optimiser votre protection financière. Les dommages causés par les intempéries sur les volets roulants nécessitent une approche méthodique, depuis l’évaluation initiale des dégâts jusqu’à la finalisation du dossier d’indemnisation.
Typologie des dommages causés par les intempéries sur les volets roulants
Les vents violents peuvent causer différents types de dommages sur vos volets roulants, chacun nécessitant une approche spécifique d’évaluation et de réparation. La nature des dégâts influence directement le montant de l’indemnisation et la complexité des travaux de remise en état. L’identification précise du type de dommage constitue la première étape cruciale pour une prise en charge optimale par votre assureur.
Arrachement complet du tablier et des coulisses latérales
L’arrachement complet représente le sinistre le plus spectaculaire et coûteux. Les rafales de vent supérieures à 100 km/h peuvent littéralement arracher l’ensemble du tablier de ses guides latéraux, causant des dommages collatéraux importants. Ce type de sinistre nécessite généralement le remplacement intégral du système, incluant les coulisses, le tablier et parfois même le caisson supérieur. Les coûts peuvent osciller entre 800 et 2500 euros selon la dimension et la qualité du volet roulant.
Déformation du caisson et rupture des sangles de manœuvre
La pression exercée par les vents violents peut provoquer une déformation du caisson supérieur, compromettant le bon fonctionnement du mécanisme d’enroulement. Cette déformation s’accompagne fréquemment de la rupture des sangles de manœuvre ou des éléments de transmission. La réparation de ce type de dommage nécessite une expertise technique approfondie pour déterminer si un remplacement partiel ou total s’impose. Les coûts varient généralement entre 300 et 1200 euros selon l’ampleur des dégâts structurels.
Blocage du mécanisme d’enroulement par infiltration d’eau
Les intempéries combinant vent et pluie peuvent causer des infiltrations d’eau dans le caisson, provoquant un blocage du mécanisme d’enroulement. Cette situation particulièrement problématique affecte principalement les volets roulants électriques, où l’humidité peut endommager irrémédiablement le moteur. Le diagnostic de ce type de panne nécessite l’intervention d’un professionnel qualifié pour évaluer l’étendue des dégâts électriques et mécaniques. Les réparations peuvent s’échelonner de 200 à 800 euros selon la complexité du système endommagé.
Détérioration des lames aluminium et PVC sous contrainte éol
ienne
Même sans arrachement complet, les lames peuvent se tordre, se fissurer ou se désolidariser sous l’effet de rafales répétées. Les volets roulants en PVC sont particulièrement sensibles aux contraintes mécaniques associées au vent, surtout lorsqu’ils sont anciens ou exposés plein nord ou plein ouest. Les modèles en aluminium, bien que plus résistants, peuvent également se cintrer ou se déformer, rendant le volet impossible à fermer correctement.
Ces détériorations des lames ont un impact direct sur l’étanchéité à l’air, à l’eau et sur la sécurité de votre habitation. Dans de nombreux cas, un simple redressage ne suffit pas et un remplacement partiel du tablier (ou complet) est nécessaire. Le coût de ces réparations dépendra du nombre de lames touchées, de la marque du volet et de l’accessibilité de l’installation.
Couverture assurantielle multirisque habitation pour sinistres climatiques
Une fois les dégâts constatés, la question essentielle est la suivante : dans quelle mesure votre assurance multirisque habitation couvre-t-elle un volet roulant arraché par le vent ? En France, la grande majorité des contrats incluent une garantie « tempête, grêle, neige sur les toitures », adossée à la garantie incendie. C’est cette garantie qui sera mobilisée pour indemniser les dommages causés par les vents violents sur vos volets, sous réserve de respecter les conditions prévues au contrat.
Garantie tempête : seuils de vent et critères Météo-France
Contrairement aux idées reçues, il n’est pas nécessaire qu’un arrêté de catastrophe naturelle soit publié pour que la garantie tempête joue. L’article L.122-7 du Code des assurances prévoit que tout contrat couvrant l’incendie doit également couvrir les effets des tempêtes, ouragans et cyclones sur les biens assurés. En pratique, les assureurs se réfèrent à plusieurs critères objectifs pour reconnaître un sinistre climatique.
La plupart des contrats d’assurance habitation exigent que les vents aient atteint une « intensité anormale », souvent matérialisée par des rafales supérieures à 100 km/h, mesurées par une station Météo-France à proximité. À défaut de relevé météo précis, l’assureur peut aussi s’appuyer sur le constat de dommages similaires sur d’autres habitations du voisinage (tuiles arrachées, arbres couchés, clôtures cassées). Vous n’avez donc pas à prouver vous-même la vitesse du vent, mais il est utile de conserver tout article de presse ou bulletin météo évoquant l’épisode venteux.
Selon les conditions générales, certains éléments extérieurs comme les volets, gouttières, panneaux légers ou clôtures peuvent être exclus de la garantie de base. Dans ce cas, votre volet roulant arraché par le vent ne sera indemnisé que si vous avez souscrit une extension de garantie dédiée aux aménagements extérieurs. D’où l’importance de relire attentivement votre contrat ou d’interroger votre assureur avant la survenue d’un sinistre.
Application de la franchise proportionnelle selon la vétusté
Lorsqu’un volet roulant est endommagé par une tempête, l’indemnisation n’est pas toujours égale au coût total de remplacement à neuf. De nombreux contrats appliquent un abattement pour vétusté, calculé en fonction de l’âge du volet et de sa durée de vie théorique. Plus votre installation est ancienne, plus le pourcentage de vétusté retenu sera élevé, ce qui réduit mécaniquement le montant remboursé.
Par exemple, un volet roulant en PVC d’une durée de vie estimée à 20 ans pourra se voir appliquer une vétusté de 2 % par an à partir de la 5e année. Ainsi, un volet de 10 ans subira un abattement de 10 % sur le prix de remplacement pris en compte par l’assureur. À cette décote s’ajoute la franchise prévue au contrat, c’est-à-dire le montant qui reste systématiquement à votre charge, même en cas de prise en charge.
Certains contrats haut de gamme prévoient une indemnisation en « valeur à neuf » pendant une période donnée (souvent 5 à 10 ans), ce qui limite l’impact de la vétusté. Si vous habitez dans une zone fréquemment exposée aux vents violents, il peut être pertinent d’opter pour ce type de formule afin de mieux couvrir vos volets roulants et autres menuiseries extérieures.
Exclusions contractuelles liées aux défauts d’entretien
La garantie tempête ne couvre pas tout, en toutes circonstances. Un point souvent sous-estimé par les assurés concerne les exclusions liées au défaut d’entretien ou à une mauvaise utilisation du volet roulant. Si l’expert mandaté par l’assureur conclut que les fixations étaient oxydées depuis longtemps, que les coulisses étaient desserrées ou que le caisson présentait déjà des signes avancés de corrosion, l’indemnisation peut être réduite, voire refusée.
De même, si le volet roulant était volontairement laissé à moitié ouvert malgré une alerte de vents violents émise par les services météorologiques, l’assureur peut considérer qu’il y a eu négligence. Dans ce cas, on considère que le sinistre n’est pas exclusivement imputable à la tempête, mais aussi à un comportement à risque de l’occupant. C’est un peu comme laisser une fenêtre grande ouverte pendant un orage : l’assureur peut estimer que vous n’avez pas pris les précautions minimales.
Pour mettre toutes les chances de votre côté, il est donc essentiel de respecter les consignes de sécurité en cas d’alerte météo (fermeture complète des volets, vérification des verrous et loquets) et d’effectuer un entretien régulier. Conservez les factures d’intervention et de révision, elles pourront servir de preuve de votre bonne foi en cas de contestation.
Procédure d’expertise technique avec rapport circonstancié
Lorsque le montant des dégâts est significatif, votre compagnie d’assurance mandate généralement un expert pour évaluer précisément l’origine et l’étendue des dommages. Cette expertise est une étape clé de la prise en charge de votre volet roulant arraché par le vent, car elle conditionne directement le montant de l’indemnité proposée. L’expert se rend sur place, procède à des constatations visuelles et peut demander à démonter certaines pièces pour mieux analyser la casse.
Son rapport circonstancié mentionne notamment : la date et l’heure estimées du sinistre, les conditions météorologiques, l’état général du volet avant la tempête, la description détaillée des éléments endommagés (lames, coulisses, caisson, moteur, fixation murale) et une estimation du coût de réparation ou de remplacement. L’expert vérifie également la conformité de l’installation avec les normes en vigueur et recherche d’éventuels défauts d’entretien.
Vous avez le droit d’être présent lors de l’expertise et de fournir vos propres éléments : photos prises juste après le sinistre, factures d’achat et d’entretien, devis de professionnels. En cas de désaccord sur les conclusions de l’expert mandaté par l’assureur, vous pouvez solliciter une contre-expertise à vos frais, ou recourir à une expertise amiable contradictoire. C’est un peu l’équivalent d’un second avis médical pour un diagnostic complexe.
Déclaration de sinistre et constitution du dossier d’indemnisation
Pour que votre sinistre soit pris en charge, la rapidité et la qualité de votre déclaration jouent un rôle déterminant. La plupart des contrats d’assurance habitation imposent un délai maximum de 5 jours ouvrés à compter de la constatation des dégâts pour signaler un sinistre dû au vent. Ce délai peut sembler court, mais il s’explique par la nécessité de constater les dommages alors qu’ils sont encore « frais » et de limiter les risques d’aggravation.
Dans un premier temps, contactez votre assureur par téléphone, via votre espace client en ligne ou par courrier recommandé avec accusé de réception. Indiquez la date et l’heure approximatives de l’événement, la nature des dégâts observés (volet arraché, lames tordues, caisson déformé, infiltration d’eau), ainsi que les premières mesures de sauvegarde que vous avez prises (pose provisoire de planches, bâche de protection, sécurisation de l’accès). Plus votre description est précise, plus le traitement de votre dossier sera fluide.
Ensuite, commencez à constituer votre dossier d’indemnisation. Il devra généralement comprendre :
- des photographies datées montrant le volet roulant endommagé sous différents angles ;
- les factures d’achat et de pose du volet, si vous les avez conservées ;
- éventuellement, des attestations de voisins témoignant de la violence du vent ou du moment où le sinistre s’est produit ;
- un ou plusieurs devis détaillés de professionnels pour la réparation ou le remplacement.
Pensez également à conserver les éléments cassés sur place tant que l’expertise n’a pas eu lieu, sauf s’ils représentent un danger immédiat. Ne procédez pas à des réparations définitives avant l’accord de votre assureur, au risque de voir certains frais non remboursés. En revanche, les dépenses de mise en sécurité du logement (protection provisoire contre les intrusions et les intempéries) sont généralement prises en charge, sous réserve de justificatifs.
Modalités de remboursement et choix du professionnel pour la réparation
Une fois l’expertise réalisée et votre dossier complété, l’assureur vous adresse une proposition d’indemnisation. Celle-ci détaille le montant retenu pour la remise en état du volet roulant arraché par le vent, l’application éventuelle de la vétusté et le montant de la franchise restant à votre charge. Selon les contrats, l’indemnisation peut intervenir en une ou deux étapes : un premier versement sur la base de la valeur vétusté déduite, puis un complément une fois les travaux réellement effectués et facturés.
Le mode de remboursement peut varier : virement direct sur votre compte bancaire, règlement au professionnel ayant réalisé les travaux, ou combinaison des deux. Vous restez libre, dans la grande majorité des cas, de choisir l’artisan ou l’entreprise de menuiserie qui interviendra chez vous. Toutefois, certains assureurs proposent un réseau de prestataires partenaires, avec des tarifs négociés et des délais d’intervention souvent raccourcis, ce qui peut être intéressant en cas de sinistre majeur touchant plusieurs habitations d’un même secteur.
Comment choisir le bon professionnel pour réparer ou remplacer votre volet roulant ? Vérifiez d’abord qu’il est dûment immatriculé et assuré (responsabilité civile professionnelle), et qu’il dispose d’une expérience avérée dans la pose de volets roulants (notamment si votre installation est motorisée ou intégrée à une domotique). N’hésitez pas à demander plusieurs devis comparatifs, détaillant la marque des volets proposés, le type de lames (PVC, aluminium, isolées ou non), le mode de manœuvre, les délais d’intervention et les conditions de garantie.
Enfin, assurez-vous de bien comprendre la part qui restera à votre charge après indemnisation : franchise, vétusté non compensée, éventuels travaux complémentaires non couverts (par exemple, une remise en peinture de la façade). Cette anticipation vous évitera de mauvaises surprises au moment de régler la facture finale.
Prévention des dommages futurs : renforcement et maintenance préventive
Après un sinistre, une question revient souvent : comment éviter que la scène ne se reproduise lors de la prochaine tempête ? Même si l’on ne peut pas maîtriser la force du vent, il est possible de réduire sensiblement la vulnérabilité de vos volets roulants grâce à quelques mesures de prévention. On peut comparer cela à porter une ceinture de sécurité en voiture : vous ne pouvez pas empêcher l’accident, mais vous en limitez les conséquences.
Sur le plan technique, commencez par faire vérifier la qualité des fixations murales, des coulisses et du caisson par un professionnel, surtout si votre maison est située dans une zone exposée (littoral, vallée ventée, relief). Des ancrages renforcés, des visseries inoxydables ou des coulisses plus épaisses peuvent significativement améliorer la résistance mécanique du volet aux rafales. Pour les habitations neuves ou en rénovation lourde, il peut être judicieux de privilégier des modèles spécifiquement certifiés pour leur tenue au vent selon les normes en vigueur.
La maintenance préventive joue également un rôle clé. Un nettoyage régulier des coulisses et des lames, le graissage des pièces mobiles, le contrôle périodique des butées et des arrêts de fin de course pour les volets motorisés permettent de détecter à temps les signes de faiblesse. Comme pour une voiture que l’on entretient régulièrement, un volet bien suivi résistera mieux aux contraintes climatiques et présentera moins de risques de casse brutale.
Adoptez aussi de bonnes pratiques en cas d’alerte météo : fermez complètement vos volets roulants avant l’arrivée de la tempête, vérifiez qu’aucun objet ne gêne leur descente, et évitez de les laisser entrouverts. Surveillez les messages de vigilance émis par Météo-France et, si vous êtes absent lors d’un épisode annoncé, demandez à un proche de sécuriser votre logement. Enfin, n’hésitez pas à faire le point avec votre assureur sur les garanties de votre contrat, afin d’adapter si besoin votre couverture aux risques spécifiques de votre région.